
Зарубежный счёт: от выбора банка до передачи капитала наследникам
22 октября 2026
Конференция
Содержание
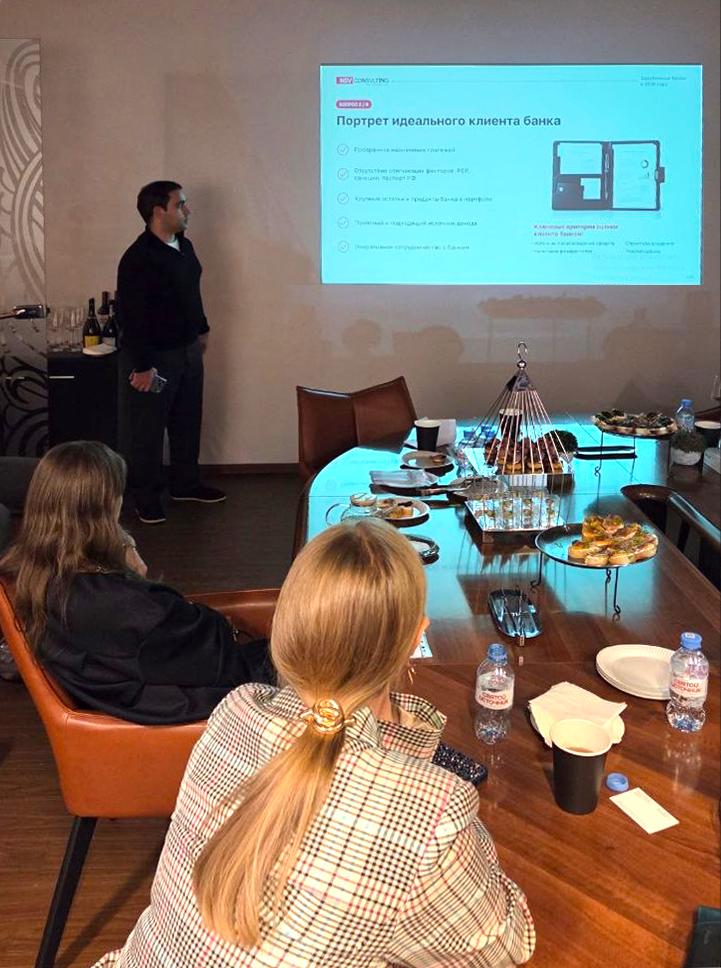
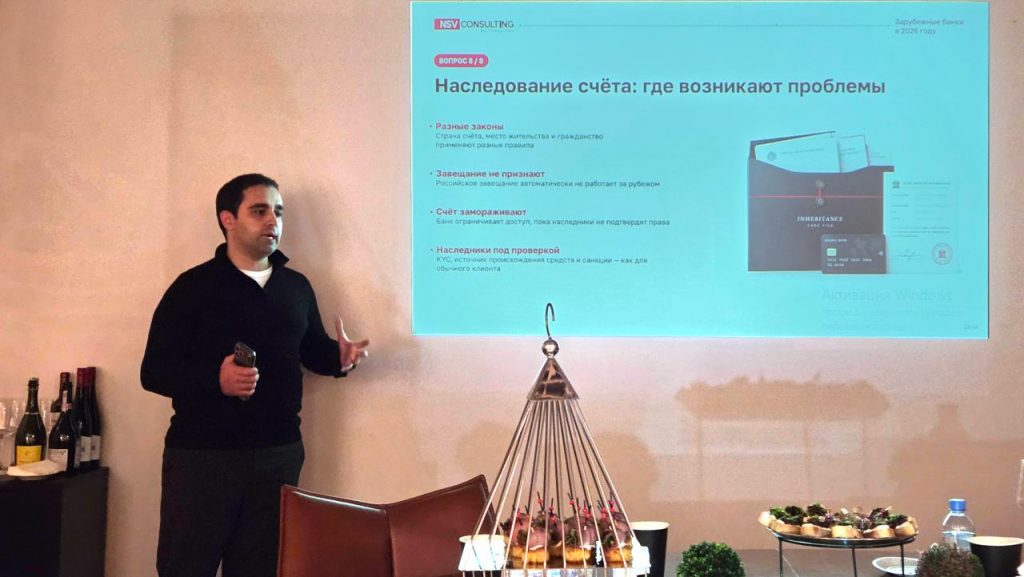
21 октября КрэскоФинанс провёл закрытую бизнес-встречу, на которой Владимир Крикоров, советник и руководитель практики семейного и наследственного планирования NSV Consulting, выступил с темой «Зарубежные банки в 2026 году: как открыть счёт, управлять капиталом и передать его наследникам».
Открытие зарубежного счёта — только первый этап взаимодействия с банком. В дальнейшем финансовая организация продолжает проводить комплаенс-проверки, в том числе при переводах, инвестиционных операциях и крупных покупках. В таких случаях клиенту может потребоваться подтвердить происхождение средств, экономический смысл операции и назначение платежа.
Поэтому при выборе банка важно учитывать не только вероятность открытия счёта, но и предполагаемый сценарий его дальнейшего использования, налоговые последствия и планы по передаче активов наследникам.
На встрече обсудили ключевые вопросы работы с зарубежными банками:
- в каких юрисдикциях сохраняется возможность открытия счёта и от каких факторов зависит решение банка;
- как оценивать банк с учётом санкционных рисков, доступных валют, корреспондентских связей, тарифов и требований к минимальным остаткам;
- какие сведения о клиенте, его деятельности и происхождении капитала анализируются в рамках банковского комплаенса;
- как организовать перевод капитала из России и обратно и какие ограничения необходимо учитывать;
- как работает международный обмен финансовой информацией и какие обязанности возникают у владельцев зарубежных счетов перед ФНС;
- какие обстоятельства могут привести к отказу в проведении операции или блокировке счёта и как снизить соответствующие риски;
- как заранее подготовиться к инвестициям, покупке недвижимости и другим крупным операциям;
- какие вопросы необходимо учитывать при наследовании зарубежного счёта и получении наследниками доступа к денежным средствам.
Для владельцев капитала эти задачи требуют комплексного подхода. Банк, подходящий для текущих расчётов, не всегда оптимален для долгосрочного хранения и передачи активов.
При выборе финансовой организации важно заранее оценивать не только условия обслуживания, но и порядок подтверждения наследственных прав, требования к наследникам и документы, которые потребуются для получения доступа к средствам. Такой подход позволяет заранее выстроить структуру владения капиталом и снизить риски при его последующей передаче членам семьи.
Содержание
Вам может быть интересно
-
 Обзоры и статьи
23 октября 2026
Налоговая получила данные по автообмену и пишет запросы. Что отвечать?
С сентября 2026 года владельцы зарубежных активов начали получать требования российских налоговых органов, сформированные на основании сведений, поступивших в рамках… -
 Конференция
20 октября 2026
Максим Гладырь принял участие в конференции «Crypto & Trade Finance»
20 октября в Москве состоялась конференция ICC Russia Crypto & Trade Finance, посвящённая вопросам торгового финансирования и трансграничных расчётов. Мероприятие… -
 Новость
19 октября 2026
Криптовалюта в международных расчётах: как бизнесу выстроить работу
На фоне усложнения и удорожания расчётов с зарубежными поставщиками компании всё чаще рассматривают криптовалюту как альтернативный инструмент для международных платежей.…