Налогообложение на Кипре

Эксперты NSV Consulting оказывают комплексные услуги по налогообложению на Кипре для компаний и физических лиц — от оценки налоговых последствий создания бизнеса, переезда или изменения структуры до сопровождения международных холдинговых, инвестиционных и операционных структур. Мы помогаем определить оптимальную налоговую модель, оценить применение корпоративных льгот и освобождений, льготного налогового режима для доходов от интеллектуальной собственности (IP Box) и вычета условных процентов (Notional Interest Deduction, NID), возможности использования СИДН, налоговое резидентство и его подтверждение, а также налоговые последствия получения различных видов доходов с учётом законодательства Кипра и других юрисдикций.
Получить консультацию NSV Consulting Получить консультацию NSV Consulting

Кипр остаётся одной из наиболее востребованных европейских юрисдикций для международного бизнеса, структурирования инвестиций и личного налогового планирования.


После масштабной налоговой реформы, вступившей в силу с 1 января 2026 года, правила налогообложения на Кипре существенно изменились. Поэтому при создании новых структур и пересмотре существующих необходимо учитывать не только налоговые ставки, но и правила налогового резидентства, международные соглашения, требования к экономическому присутствию (substance), а также правила противодействия злоупотреблениям налоговыми соглашениями (anti-abuse rules).


NSV Consulting помогает клиентам разрабатывать эффективные с налоговой точки зрения структуры с использованием Кипра, оценивать налоговые риски и сопровождать международные проекты на всех этапах их реализации.
Почему Кипр остаётся привлекательной юрисдикцией с налоговой точки зрения

Кипр используется для структурирования международного бизнеса, холдинговых и инвестиционных проектов благодаря сочетанию умеренной ставки корпоративного налога, специальных режимов для отдельных видов доходов, широкой сети СИДН и преимуществ, связанных с членством в ЕС.

При этом налоговая эффективность структуры зависит не только от применяемой ставки, но и от характера дохода, статуса налогоплательщика и соблюдения установленных законодательством условий.

Ниже представлены ключевые налоговые преимущества Кипра и специальные режимы, которые могут применяться при структурировании бизнеса и инвестиций.

Основные преимущества

  • корпоративный налог — 15% с 2026 года;
  • освобождение от налогообложения отдельных дивидендных доходов при соблюдении законодательных требований;
  • освобождение прибыли от продажи ценных бумаг в предусмотренных законом случаях;
  • отсутствует налог у источника при выплате дивидендов, процентов и роялти (за рядом исключений);
  • отсутствует налог на наследство и дарение;


  • режим IP Box: до 80% квалифицируемой чистой прибыли от квалифицируемых объектов интеллектуальной собственности может исключаться из налогооблагаемой базы при применении подхода на основе взаимосвязи расходов и дохода (nexus approach);
  • вычет условных процентов (Notional Interest Deduction, NID) для нового собственного капитала при соблюдении установленных условий;
  • развитая сеть СИДН;
  • членство Кипра в ЕС.

Налоговая реформа на Кипре с 2026 года

С 1 января 2026 года на Кипре вступила в силу масштабная налоговая реформа, затронувшая налогообложение юридических и физических лиц.

Ключевые изменения включают:

  • повышение ставки корпоративного налога с 12,5% до 15%;
  • снижение ставки специального взноса на оборону (Special Defence Contribution, SDC) с 17% до 5% для фактически выплачиваемых дивидендов физическим лицам — налоговым резидентам Кипра, имеющим домициль (domicile) на Кипре, в отношении прибыли, полученной с 1 января 2026 года;
  • сохранение освобождения от SDC для налоговых резидентов Кипра со статусом Non-Dom (недомицилированные резиденты) в отношении дивидендов и процентов;
  • отмену SDC с арендного дохода — для компаний такой доход теперь облагается корпоративным налогом по общим правилам;
  • отмену условного распределения дивидендов (Deemed Dividend Distribution, DDD) в отношении прибыли, полученной с 2026 года, с сохранением переходных правил для прибыли предыдущих периодов;
  • изменение порядка налогообложения процентного дохода компаний: такой доход, ранее подпадавший под SDC, с 2026 года облагается корпоративным налогом;
  • увеличение срока переноса налоговых убытков с пяти до семи лет;
  • изменение шкалы подоходного налога физических лиц, включая повышение необлагаемого дохода с €19 500 до €22 000;
  • отмену гербового сбора (Stamp Duty) в отношении документов и договоров, заключённых с 1 января 2026 года;
  • введение ставки 8% на прибыль от отдельных операций с криптоактивами;
  • изменение правил налогового резидентства физических лиц, включая смягчение условий применения правила 60 дней: исключено требование о том, что физическое лицо не должно быть налоговым резидентом другой страны в соответствующем налоговом периоде;
  • изменение правил трансфертного ценообразования, включая повышение порогов для подготовки документации, а также усиление отдельных правил противодействия злоупотреблениям и операций с юрисдикциями из чёрного списка ЕС (EU blacklist).

Реформа требует пересмотра налоговых последствий для существующих кипрских компаний, холдинговых структур, владельцев бизнеса и физических лиц, являющихся или планирующих стать налоговыми резидентами Кипра.

Основные налоги на Кипре

1. Корпоративный налог (Corporate Income Tax) — 15%

Применяется к налогооблагаемой прибыли кипрских налоговых резидентов и постоянных представительств иностранных компаний. Отдельные правила применяются к налогу на выход (Exit Tax).

2. Налог на доходы физических лиц (Personal Income Tax) — от 0% до 35%

С 2026 года необлагаемый минимум составляет €22 000, далее применяются прогрессивные ставки от 20% до 35%.

3. НДС (VAT) — стандартная ставка 19%

Для отдельных категорий товаров и услуг применяются пониженные и нулевая ставки.

4. Специальный взнос на оборону (Special Defence Contribution, SDC)

Применяется к отдельным видам пассивного дохода. С 2026 года ставка SDC на фактически выплаченные дивиденды физическим лицам — налоговым резидентам Кипра, имеющим домициль (domicile) на Кипре, снижена с 17% до 5% в отношении прибыли, полученной с 1 января 2026 года. Для налоговых резидентов Кипра со статусом отсутствия кипрского домициля (Non-Dom) освобождение от SDC сохраняется. SDC с арендного дохода отменён с 2026 года. Для кипрских компаний SDC на процентный доход отменён — такой доход облагается корпоративным налогом. При этом действуют специальные правила в отношении отдельных выплат, связанных с низконалоговыми и несотрудничающими юрисдикциями.

5. Налог на прирост капитала (Capital Gains Tax) — 20%

Применяется к прибыли от отчуждения недвижимости, расположенной на Кипре, а также к продаже акций компаний, прямо или косвенно владеющих такой недвижимостью, при соблюдении установленных условий. Прибыль от продажи других ценных бумаг, как правило, освобождается от налогообложения.

6. Социальные взносы и взносы в систему здравоохранения (GESY)

Обязательные социальные и медицинские взносы применяются к соответствующим категориям доходов физических лиц и работодателей. Для GESY действует ставка 2,65% для ряда видов дохода физических лиц с учётом установленного годового лимита.

Популярные налоговые режимы

Ключевыми специальными режимами на Кипре являются IP Box для компаний и Non-Dom для физических лиц.

Налог у источника на Кипре

  • Дивиденды / проценты / роялти — компании-резиденты Кипра: 0% / 0% / 0%.
  • Дивиденды / проценты / роялти — нерезиденты Кипра: 0% / 0% / 5–10%*. Налог на роялти удерживается при выплатах за использование соответствующих прав на территории Кипра. *5% — роялти за использование кинематографических фильмов; 10% — прочие роялти.

Для выплат связанным компаниям, являющимся налоговыми резидентами или зарегистрированным в юрисдикциях, включённых в перечень не сотрудничающих по налоговым вопросам (EU blacklist), применяются специальные ставки налога у источника на Кипре: 17% на дивиденды, 17% на проценты и 10% на роялти и аналогичные платежи. Для отдельных категорий котируемых ценных бумаг предусмотрены исключения, выплаты процентов и роялти физическими лицами не подпадают под эти специальные правила.

С 1 января 2026 года при выплате дивидендов связанной компании в низконалоговой юрисдикции (low-tax jurisdiction) применяется налог у источника 5% при соблюдении условий режима. Проценты и роялти, выплачиваемые таким связанным компаниям, не признаются в составе расходов для целей налогообложения на Кипре.

Налогообложение юридических лиц на Кипре

Налоговое резидентство кипрской компании

Кипр предлагает конкурентоспособную и прозрачную систему налогообложения компаний, которая может использоваться для ведения международного бизнеса, создания холдинговых и инвестиционных структур, финансирования компаний группы и владения интеллектуальной собственностью.

Одним из ключевых вопросов при использовании кипрской компании является определение её налогового резидентства. Особое значение имеют как место регистрации компании, так и фактическое управление и контроль её деятельностью. В рамках международной структуры необходимо также учитывать правила других государств, поскольку одна и та же компания потенциально может быть признана налоговым резидентом более чем в одной юрисдикции.

Кипрская компания традиционно признаётся налоговым резидентом Кипра, если её фактическое управление и контроль (management and control) осуществляются на территории Кипра. При этом после налоговой реформы критерий налогового резидентства был расширен. Кипрские компании могут признаваться налоговыми резидентами Кипра также на основании критерия инкорпорации с учётом предусмотренных законодательством исключений, в том числе связанных с применением СИДН.

Корпоративный налог

Кипрские налоговые резиденты, как правило, облагаются налогом в отношении прибыли, полученной как на территории Кипра, так и из иностранных источников с учётом предусмотренных законодательством освобождений и положений соглашений об избежании двойного налогообложения.

При определении налогооблагаемой прибыли могут учитываться расходы, понесённые исключительно в целях получения дохода, при соблюдении требований кипрского налогового законодательства.

С 1 января 2026 года в рамках налоговой реформы стандартная ставка корпоративного налога на Кипре составляет 15%. Однако фактическая налоговая нагрузка кипрской компании зависит не только от размера ставки, но и от характера получаемого дохода, структуры владения, применимых освобождений и вычетов, а также международных налоговых правил.

При структурировании деятельности кипрской компании необходимо заранее определить:

  • характер предполагаемой деятельности;
  • источники дохода;
  • место выполнения ключевых функций;
  • структуру расходов;
  • порядок финансирования;
  • наличие и характер операций со связанными лицами.

Это позволяет оценить не только номинальную ставку налога, но и фактическую налоговую нагрузку и налоговые риски конкретной структуры.

Как используют кипрские компании в международных структурах

Холдинговая компания на Кипре

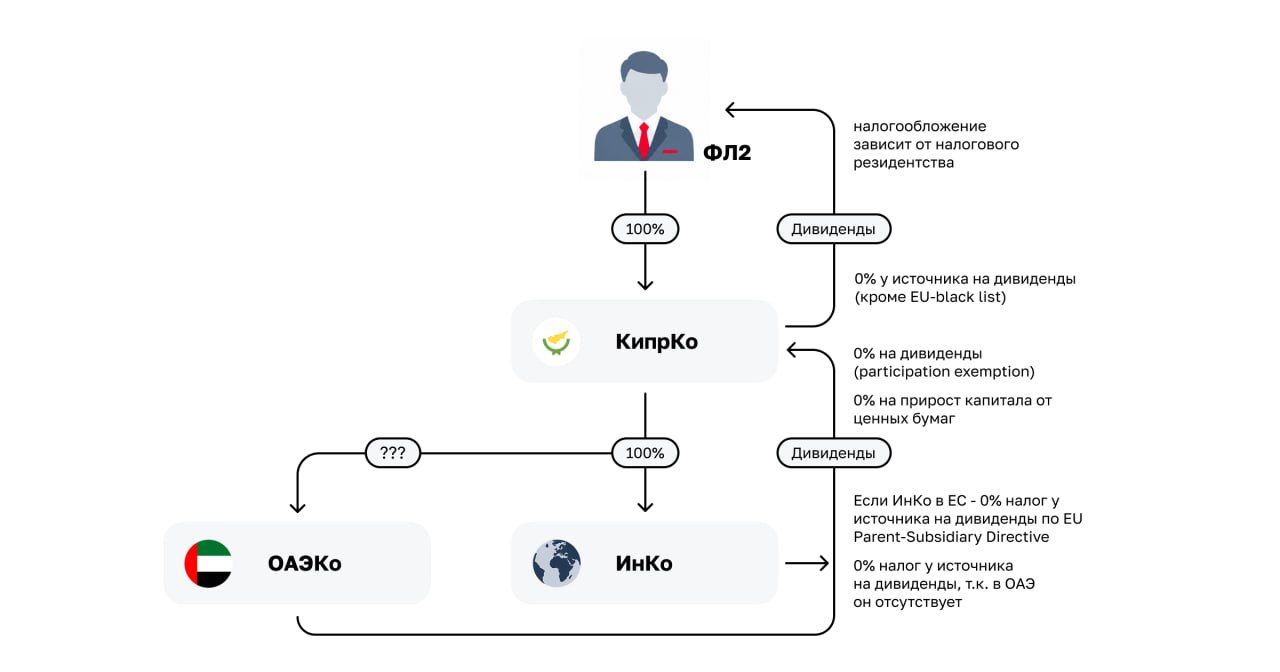
Кипрские компании широко используются в международных структурах для владения бизнесом и инвестициями, ведения международной торговли и управления интеллектуальной собственностью.

Выбор конкретной модели зависит от характера бизнеса, состава активов и стран, в которых находятся участники структуры. На практике Кипр может использоваться как, например, юрисдикция для размещения холдинговой компании, торгового центра или компании в сфере интеллектуальной собственности (IP-компании).

Одним из ключевых преимуществ Кипра является благоприятный налоговый режим для отдельных видов инвестиционного дохода. В частности, при соблюдении применимых условий:

  • дивиденды, получаемые кипрской компанией, как правило, освобождаются от корпоративного налога;
  • прибыль от продажи ценных бумаг (titles), подпадающих под соответствующее определение, освобождается от корпоративного налога;
  • широкая сеть соглашений об избежании двойного налогообложения позволяет в определенных случаях снижать налогообложение трансграничных доходов;
  • кипрские компании могут применять преимущества налоговых директив ЕС, в том числе при получении и распределении доходов внутри европейских групп, при соблюдении установленных условий;
  • сочетание Кипра с другими юрисдикциями в международной группе может обеспечивать эффективное получение, аккумулирование и последующее реинвестирование прибыли, однако налоговый результат зависит от конкретной структуры, применимых СИДН, правил налога у источника и требований противодействия налоговым злоупотреблениям.

Торговая компания на Кипре

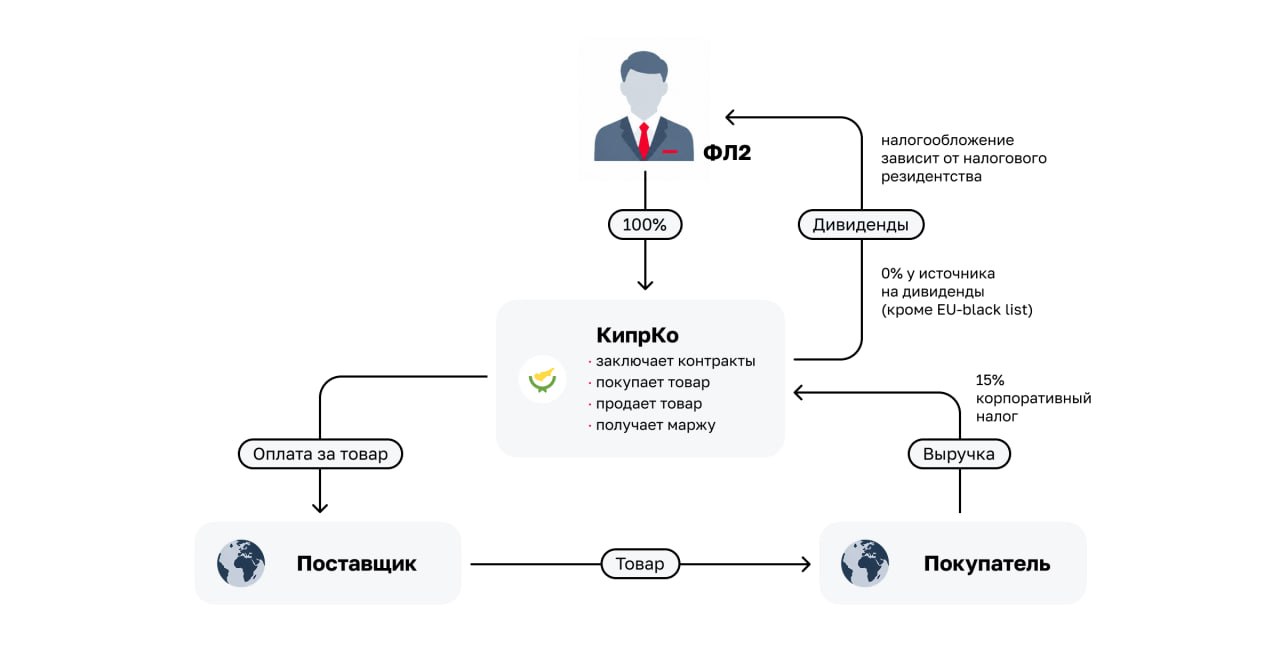
Кипрская компания может использоваться как международная торговая компания группы, централизующая закупочные, договорные и коммерческие функции.

В такой структуре кипрская компания приобретает товары у производителей или независимых поставщиков и реализует их клиентам в различных странах. Налогооблагаемая прибыль кипрской компании облагается корпоративным налогом по ставке 15%. При этом размер и место формирования торговой прибыли должны соответствовать фактическим функциям, активам и рискам компании, принципу «вытянутой руки» и применимым правилам трансфертного ценообразования. Отдельно оцениваются НДС, таможенные и иные косвенные налоговые последствия конкретной цепочки поставок.

Кипр может быть удобной юрисдикцией для международного торгового бизнеса благодаря:

  • статусу государства-члена Европейского союза;
  • возможности структурировать торговые операции через компанию в рамках европейской правовой и налоговой системы;
  • широкой сети соглашений об избежании двойного налогообложения;
  • возможности централизовать через кипрскую компанию закупочные, договорные, расчётные и коммерческие функции международной группы;
  • сравнительно низкой ставке корпоративного налога в размере 15%.

IP-компания на Кипре

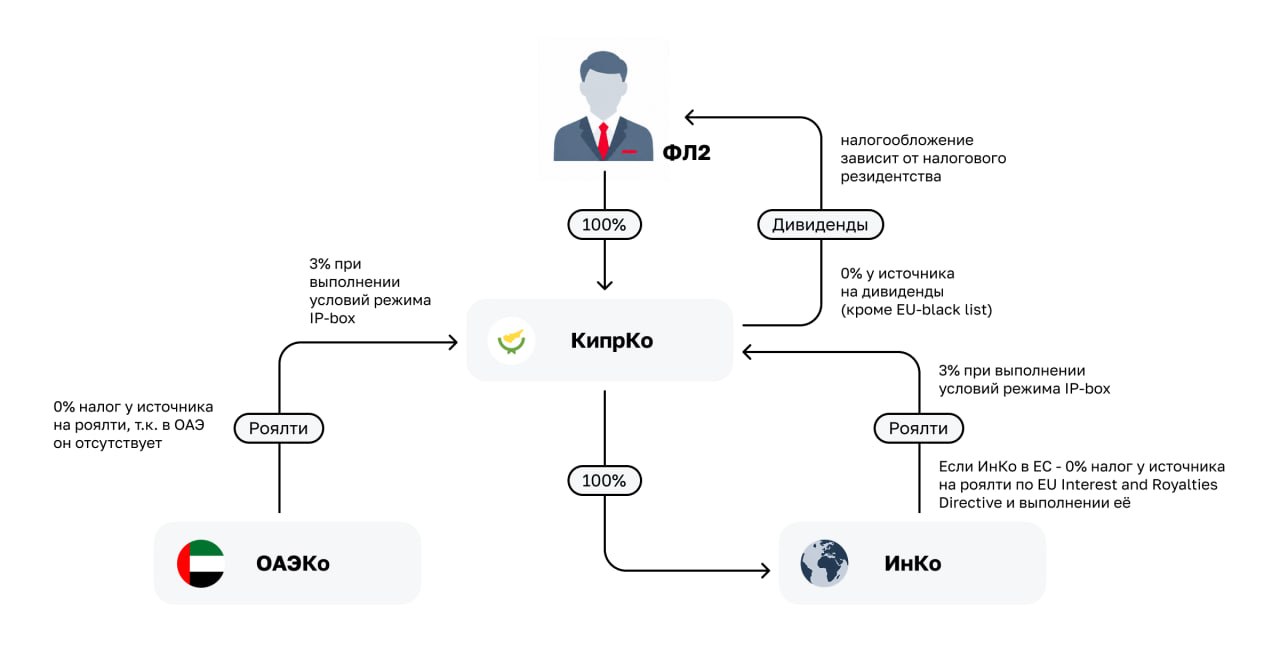
Кипрская компания может использоваться для централизованного владения интеллектуальной собственностью и предоставления прав на её использование компаниям группы или третьим лицам.

На уровне кипрской компании, специализирующейся на интеллектуальной собственности, могут находиться, в частности:

  • программное обеспечение;
  • патенты;
  • определённые иные права интеллектуальной собственности, отвечающие требованиям режима квалифицируемых активов интеллектуальной собственности (qualifying IP assets).

Маркетинговые активы интеллектуальной собственности, такие как товарные знаки и фирменные наименования, в общий перечень квалифицируемых активов не включаются.

При соблюдении условий кипрского льготного налогового режима для интеллектуальной собственности (IP Box) компания может получить вычет в размере 80% квалифицированной прибыли (qualifying profit) от квалифицируемой интеллектуальной собственности. Квалифицированная прибыль определяется с применением подхода на основе взаимосвязи расходов и дохода (nexus approach), который связывает размер налоговой льготы с расходами на создание и развитие соответствующего объекта интеллектуальной собственности.

При максимальном применении льготы и ставке корпоративного налога 15% эффективная налоговая ставка на квалифицированную прибыль может составлять до 3%.

Ключевое преимущество: возможность централизовать владение и коммерциализацию квалифицированной интеллектуальной собственности на Кипре и применять льготный налоговый режим к доходам от её использования, включая лицензионные платежи и определённые виды дохода, включённого в стоимость реализуемых товаров и услуг.

Режим IP Box

Кипрский режим для интеллектуальной собственности (IP Box) предусматривает льготное налогообложение прибыли, полученной от использования квалифицируемых объектов интеллектуальной собственности.

При соблюдении требований режима 80% квалифицированной прибыли может вычитаться из налогооблагаемой базы.

Квалифицированная прибыль рассчитывается с применением подхода на основе взаимосвязи расходов и дохода (nexus approach).

При действующей ставке корпоративного налога 15% максимальная налоговая льгота позволяет снизить эффективную ставку налогообложения квалифицированной прибыли до 3%.

Как рассчитывается налоговая льгота?

Размер льготы зависит от соотношения квалифицированных расходов (qualifying expenditure) и общих расходов, связанных с созданием, развитием и приобретением соответствующего объекта интеллектуальной собственности.

Квалифицированными расходами в основном являются расходы на собственные исследования и разработки компании, а также исследования и разработки, переданные независимым подрядчикам. Расходы на приобретение IP, исследования и разработки, переданные связанным компаниям, учитываются иначе и могут уменьшать коэффициент Nexus. При этом предусмотрена дополнительная надбавка к квалифицированным расходам в пределах установленных законодательством ограничений.


Структура разработки IP Потенциальный налоговый результат
1. IP разрабатывается самой компанией или независимыми подрядчиками До 3% — при достижении максимального коэффициента Nexus
2. IP приобретается, но затем существенно развивается компанией или независимыми подрядчиками От 3% до 15% — в зависимости от соотношения квалифицированных и общих расходов
3. IP приобретается без существенной дальнейшей разработки или исследования и разработки выполняются преимущественно связанными компаниями Льгота может быть существенно ограничена или отсутствовать; соответствующая прибыль может облагаться по стандартной ставке 15%


Какие объекты IP могут подпадать под режим?

Таким образом, само приобретение IP не исключает возможность применения режима IP Box. Размер льготы определяется результатом расчёта коэффициента Nexus.

К квалифицируемым активам интеллектуальной собственности (qualifying IP assets) относятся, в частности:

  • патенты;
  • компьютерное программное обеспечение;
  • полезные модели;
  • определённые иные юридически защищённые объекты интеллектуальной собственности, отвечающие установленным законодательством критериям.

При этом режим не применяется к интеллектуальной собственности, связанной с маркетингом (marketing-related IP), включая:

  • товарные знаки;
  • бренды и фирменные наименования;
  • права на изображение;
  • иные права интеллектуальной собственности, используемые преимущественно для маркетинга товаров и услуг.

Какие доходы могут учитываться для целей IP Box?

В зависимости от характера объекта интеллектуальной собственности и структуры деятельности квалифицируемый доход (qualifying income) может включать:

  • роялти и лицензионные платежи;
  • доход от предоставления прав на использование квалифицируемой интеллектуальной собственности;
  • доход, связанный с использованием IP в составе товаров или услуг (embedded income);

  • страховые выплаты и компенсации, связанные с квалифицируемым объектом интеллектуальной собственности;
  • иные виды дохода, непосредственно связанные с квалифицируемой интеллектуальной собственностью.

Доход, не относящийся к квалифицируемому объекту интеллектуальной собственности, не получает льготу IP Box и облагается налогом в общем порядке.

Вычет условных процентов на новый капитал (NID)

Вычет условных процентов на новый капитал (Notional Interest Deduction, NID) — налоговая льгота Кипра, направленная на стимулирование финансирования бизнеса за счёт собственного капитала.

Механизм позволяет компании уменьшить налогооблагаемую прибыль на расчётную величину процентов, начисленную на новый капитал. Таким образом, NID создаёт налоговый эффект, сопоставимый с налоговым вычетом процентов по заёмному финансированию.

Для целей NID новым капиталом может считаться капитал, внесённый в компанию начиная с 1 января 2015 года в форме оплаченного акционерного капитала или эмиссионного дохода (share premium) при соблюдении установленных законодательством условий. Аналогичный механизм применяется к кипрским постоянным представительствам иностранных компаний.

Как рассчитывается NID?

Размер ежегодного вычета определяется как:

Новый капитал × ставка NID

Ставка NID определяется исходя из доходности 10-летних государственных облигаций страны, в которой капитал используется в деятельности компании, по состоянию на 31 декабря предшествующего налогового года плюс 5 процентных пунктов.

Размер вычета не может превышать 80% налогооблагаемой прибыли, полученной от активов, финансируемых новым капиталом.

При действующей с 2026 года ставке корпоративного налога 15% максимальное применение NID может снизить эффективную ставку налогообложения соответствующей прибыли до 3%.

Например, если после применения NID 80% соответствующей прибыли вычитается из налоговой базы, налогом облагаются оставшиеся 20%:

20% × 15% = 3%

Таким образом, NID может существенно снизить налоговую нагрузку на прибыль, финансируемую за счёт нового собственного капитала.

Трансфертное ценообразование (Transfer Pricing)

На Кипре действует принцип «вытянутой руки» (arm’s length principle), в соответствии с которым условия контролируемых сделок между связанными лицами должны соответствовать условиям, которые были бы согласованы между независимыми сторонами. Кипрские правила предусматривают применение и толкование этого принципа с учётом Руководства ОЭСР по трансфертному ценообразованию (OECD Transfer Pricing Guidelines).

Правила распространяются как на трансграничные, так и на внутренние контролируемые операции. В зависимости от характера и объёма операций могут возникать обязанности по подготовке документации по трансфертному ценообразованию и представлению информации в налоговые органы.

С 2026 года пороги для подготовки локального файла по трансфертному ценообразованию (Local File) составляют €5 млн для операций с товарами, €10 млн для финансовых операций и €2,5 млн для остальных категорий операций. При этом обязанность по представлению сводной информационной таблицы контролируемых операций (Summary Information Table) применяется независимо от превышения указанных порогов.

Правила о контролируемых иностранных компаниях (CFC)

Кипр применяет правила о контролируемых иностранных компаниях (CFC Rules) с 2019 года в рамках имплементации европейской Директивы о противодействии уклонению от налогообложения (ATAD). Правила направлены на предотвращение переноса прибыли кипрских налогоплательщиков в низконалоговые иностранные структуры.

При определённых условиях нераспределённая прибыль контролируемой иностранной компании может быть включена в налоговую базу кипрской компании. Для применения правил оцениваются, в частности, уровень контроля над иностранной компанией, фактический уровень её налогообложения и характер получаемого дохода.

Правила о контролируемых иностранных компаниях на Кипре не распространяются на физических лиц.

При структурировании международных холдингов необходимо также учитывать предусмотренные законодательством исключения и пороговые значения, а также анализировать экономическую обоснованность и фактический характер деятельности иностранной компании.

НДС и дополнительная отчётность

Помимо стандартных деклараций по НДС, компании, осуществляющие операции внутри ЕС, в зависимости от характера операций могут быть обязаны представлять дополнительную отчётность, включая:

  • сводную таблицу по внутрисоюзным операциям (VIES) — по определённым внутрисоюзным поставкам товаров и услуг;
  • статистическую отчётность о движении товаров между государствами ЕС (Intrastat) — при достижении установленных порогов;
  • специальную таблицу по запасам, предназначенным для конкретного покупателя (Call-Off Stock) — при применении соответствующего упрощённого режима перемещения товаров в другое государство ЕС и соблюдении установленных условий. В рамках режима также возникают специальные требования к учёту таких товаров.

Объём и состав отчётности зависят от характера операций компании, направления движения товаров и услуг и структуры её международной деятельности.

Pillar Two: глобальный минимальный налог

Кипр ввёл правила глобального минимального налогообложения (Pillar Two) в соответствии с Директивой ЕС. Режим применяется к международным и крупным национальным группам с консолидированной выручкой €750 млн или более, соответствующим установленным критериям. Его цель — обеспечить минимальный эффективный уровень налогообложения прибыли группы на уровне 15%. При этом отдельные категории организаций, включая инвестиционные и пенсионные фонды, при соблюдении установленных условий относятся к исключённым организациям.

Для реализации Pillar Two на Кипре предусмотрены три основных механизма:

  • квалифицированное правило включения дохода в налогооблагаемую базу материнской компании (Qualified Income Inclusion Rule, QIIR);
  • квалифицированное правило недообложенной налогом прибыли (Qualified Undertaxed Profits Rule, QUTPR);
  • внутренний дополнительный налог до минимального уровня (Domestic Minimum Top-Up Tax, DMTT).

QIIR применяется к финансовым годам, начинающимся с 31 декабря 2023 года, а QUTPR и DMTT — к финансовым годам, начинающимся с 31 декабря 2024 года. Таким образом, на практике соответствующие правила применяются с 2024 и 2025 годов соответственно.

DMTT позволяет Кипру взимать дополнительный налог в отношении низконалоговой прибыли кипрских компаний группы, доводя её эффективный уровень налогообложения до 15% и обеспечивая приоритет Кипра в получении соответствующего дополнительного налога.

Налогообложение физических лиц на Кипре

Кипр является одной из европейских юрисдикций, представляющих интерес для предпринимателей, инвесторов и владельцев международного бизнеса, рассматривающих возможность смены налогового резидентства и переезда в другую страну.

Однако выбор Кипра в качестве страны проживания должен рассматриваться не только с точки зрения размера подоходного налога. Налоговые последствия переезда зависят от структуры активов физического лица, наличия иностранных компаний, инвестиционного портфеля, источников дохода и сохранения налоговых связей с другими государствами.

Поэтому личное налоговое планирование требует комплексного анализа ситуации до смены налогового резидентства.

Кипрское законодательство предусматривает два основных критерия налогового резидентства физических лиц — правило 183 дней (183-day rule) и правило 60 дней (60-day rule). С 2026 года для применения правила 60 дней больше не требуется, чтобы лицо не являлось налоговым резидентом другого государства, при этом остальные условия правила сохраняются.

Отдельное значение имеет статус отсутствия кипрского домициля (Non-Dom). Он имеет значение прежде всего для налога на специальные нужды обороны (Special Defence Contribution, SDC): при соблюдении установленных условий налоговые резиденты Кипра без кипрского домициля освобождаются от SDC на дивиденды и проценты.

Налоговое резидентство на Кипре

Физическое лицо может быть признано налоговым резидентом Кипра в соответствии с правилами, установленными кипрским законодательством.

Основными механизмами определения налогового резидентства являются правило 183 дней (183-day rule) и правило 60 дней (60-day rule).

Правило 183 дней

Физическое лицо, находящееся на Кипре более 183 дней в течение календарного года, как правило, признаётся налоговым резидентом Кипра.

Правило 60 дней

Кипр также предусматривает возможность признания физического лица налоговым резидентом при нахождении на территории страны не менее 60 дней в течение налогового года, если одновременно выполняются установленные законодательством условия.

В частности, необходимо учитывать:

  • пребывание на Кипре не менее 60 дней;
  • отсутствие пребывания в другом государстве более 183 дней в течение соответствующего года;
  • наличие постоянного места проживания на Кипре;
  • осуществление на Кипре предпринимательской деятельности, работы или занятие должности директора кипрской компании;
  • сохранение соответствующей деятельности и иных установленных условий в течение налогового года.

С 2026 года для применения правила 60 дней больше не требуется, чтобы физическое лицо не являлось налоговым резидентом другого государства. Это изменение позволяет применять правило 60 дней в ситуациях, когда внутреннее законодательство другого государства также может признавать лицо своим налоговым резидентом.

При этом выполнение требований кипрского законодательства не гарантирует отсутствия налогового резидентства в другой стране. На практике необходимо отдельно оценивать риск двойного налогового резидентства и применять положения соответствующего соглашения об избежании двойного налогообложения.

Подоходный налог для физических лиц

Налоговые резиденты Кипра облагаются подоходным налогом по прогрессивной шкале. С 2026 года применяется следующая базовая шкала налогообложения:

  • налогооблагаемый доход до €22 000 — 0%;
  • от €22 001 до €32 000 — 20%;
  • от €32 001 до €42 000 — 25%;
  • от €42 001 до €72 000 — 30%;
  • свыше €72 000 — 35%.

При определении фактической налоговой нагрузки учитываются предусмотренные законодательством налоговые вычеты и освобождения, а также характер и источник дохода и индивидуальные обстоятельства налогоплательщика. Поэтому конкретная ставка налога не всегда отражает итоговую налоговую нагрузку физического лица.

Режим Non-Domiciled

Одним из наиболее известных элементов системы персонального налогообложения Кипра является режим отсутствия кипрского домициля (Non-Domiciled, Non-Dom).

Он доступен налоговым резидентам Кипра, которые в соответствии с применимыми правилами не считаются имеющими кипрский домициль. Этот статус имеет значение прежде всего для налога на специальные нужды обороны (Special Defence Contribution, SDC).

При соблюдении установленных условий налоговые резиденты Кипра со статусом Non-Dom, как правило, не уплачивают SDC с дивидендов и процентов. При этом другие виды налогов, включая подоходный налог, применяются в соответствии с общими правилами. С 2026 года доход от аренды также освобождён от SDC и облагается только подоходным или корпоративным налогом в зависимости от статуса получателя.

Именно поэтому статус Non-Dom может иметь существенное значение для предпринимателей и инвесторов, получающих пассивный доход, включая дивиденды и процентный доход.

Возможность применения статуса необходимо оценивать индивидуально с учётом:

  • гражданства, домициля по происхождению и истории проживания;
  • налогового резидентства;
  • структуры и источников доходов;
  • структуры владения активами и иностранными компаниями;
  • периода налогового резидентства на Кипре;
  • законодательства других государств и применимых соглашений об избежании двойного налогообложения.

При этом статус Non-Dom не означает полного освобождения физического лица от налогообложения на Кипре: его последствия зависят от вида дохода и конкретных обстоятельств налогоплательщика.

Преимущества NSV Consulting

Признание и высокая репутация в профессиональном сообществе

Мы входим в федеральный рейтинг лучших юридических фирм «Право-300» (2025 г.).


Лучшие юридические практики по версии рейтинга ИД «Коммерсантъ» в 2026 г.


Специалисты NSV Consulting в числе лучших юристов в 2025 г. по версии рейтинга «Российской газеты».

Наши эксперты по налоговой практике провели за последний год больше 500 консультаций и успешно реализовали 47 проектов в различных юрисдикциях.

Опыт и компетенция специалистов подтверждены рейтингами «Право-300», ИД «Коммерсантъ», Российской газеты, WEALTH Navigator Legal, Эксперт РА.

Оказание услуг под ключ с проработкой индивидуального решения и профессиональной оценкой рисков

Мы можем взять на себя все задачи по заполнению форм, подготовке финансовой отчетности и других документов, подаче их в налоговые органы.

Эксперты NSV Consulting по налоговой практике

Анастасия Васильева
Руководитель налоговой практики, к.ю.н.
Специализация

Осуществляет комплексное сопровождение международных проектов, консультирование частных клиентов и бизнеса.

Признание

Входит в список лидеров Федерального рейтинга «Право-300» в номинации «Налоговое консультирование», индивидуального рейтинга юристов «Российской газеты» в группе «Налоги».

Связаться с экспертом Связаться с экспертом
Герман Ковешников
Юрист налоговой практики
Специализация

Осуществляет сопровождение проектов по контролируемым иностранным компаниям, структурированию зарубежных активов и разработке бизнес-структур с оптимальной налоговой нагрузкой, в том числе с использованием иностранных юрисдикций (Кипр, ОАЭ, Гонконг и иные).

Связаться с экспертом Связаться с экспертом

Часто задаваемые вопросы

Какая ставка корпоративного налога действует на Кипре?

С 1 января 2026 года базовая ставка корпоративного налога составляет 15%. Фактическая налоговая нагрузка зависит от характера дохода, применимых освобождений и специальных налоговых режимов.

Подходит ли Кипр для холдинговой компании?

Кипр может быть привлекательным местом для создания международной холдинговой структуры. Кипрское законодательство предусматривает, в частности, освобождение определённых иностранных дивидендов и прибыли от операций с ценными бумагами, а также предоставляет доступ к широкой сети соглашений об избежании двойного налогообложения и директивам ЕС. Возможность применения конкретных преимуществ необходимо оценивать с учётом структуры владения, источников дохода и требований противодействия злоупотреблениям.

Есть ли на Кипре льготный режим для интеллектуальной собственности?

Да. При соблюдении требований льготного налогового режима для интеллектуальной собственности (IP Box) компания может получить вычет в размере 80% квалифицированной прибыли. При максимальном применении льготы и ставке корпоративного налога 15% эффективная ставка налогообложения квалифицированной прибыли может составлять до 3%.

Нужно ли реальное присутствие на Кипре?

Необходимость и объём фактического присутствия зависят от структуры и характера деятельности. Для международного налогового планирования существенное значение могут иметь фактическое управление компанией, выполняемые функции, принимаемые риски, персонал и иные обстоятельства, подтверждающие реальную деловую деятельность на Кипре.

Можно ли получить налоговое резидентство Кипра, находясь в стране менее 183 дней?

Да. При соблюдении установленных условий физическое лицо может стать налоговым резидентом Кипра по правилу 60 дней (60-day rule). В частности, необходимо находиться на Кипре не менее 60 дней, иметь постоянное место проживания на Кипре, осуществлять предпринимательскую деятельность, работать или занимать должность директора. С 2026 года для применения этого правила больше не требуется, чтобы лицо не являлось налоговым резидентом другого государства.

Что даёт статус Non-Dom на Кипре?

Статус отсутствия кипрского домициля (Non-Dom) имеет значение прежде всего для налога на специальные нужды обороны (Special Defence Contribution, SDC). При соблюдении установленных условий налоговые резиденты Кипра со статусом Non-Dom не уплачивают SDC с дивидендов и процентного дохода. С 2026 года SDC также не применяется к арендному доходу.

Нужно ли платить НДС, если кипрская компания ведёт международную деятельность?

Не во всех случаях. НДС зависит от характера операции, места поставки товаров или услуг, статуса контрагента и направления движения товаров. При операциях внутри ЕС могут возникать дополнительные обязанности, включая отчётность по внутрисоюзным операциям (VIES) и статистическую отчётность о движении товаров между государствами ЕС (Intrastat). Обязанность регистрации по НДС также зависит от установленных порогов и характера операций.

Актуальные новости и
аналитика в Telegram и MAX