Анализ применения режима освобождения доходов из иностранных источников от налогообложения (Foreign-Sourced Income Exemption, FSIE)

Связаться
с экспертом

Что такое FSIE и почему эти правила необходимо учитывать при работе через Гонконг?

Гонконг традиционно применяет территориальный принцип налогообложения: в общем случае для целей корпоративного налога ключевое значение имеет источник возникновения дохода. Вместе с тем для отдельных видов доходов из иностранных источников действует специальный режим Foreign-Sourced Income Exemption (FSIE), который при соблюдении установленных условий может предусматривать включение такого дохода в налогооблагаемую базу компании в Гонконге, если он считается полученным в Гонконге.

Правила FSIE были введены в 2023 году и впоследствии расширены. Сегодня они требуют отдельного анализа налогообложения определённых видов иностранного дохода, получаемого в Гонконге компаниями, входящими в международные группы.

Режим FSIE применяется в отношении следующих видов доходов:

  • процентов с капитала/вкладов;
  • дивидендов;
  • прибыли от продажи активов;
  • дохода от интеллектуальной собственности (ИС).

Поэтому прежний подход, согласно которому любой доход, имеющий иностранный источник, автоматически не облагается налогом в Гонконге, больше не может применяться без дополнительного анализа.

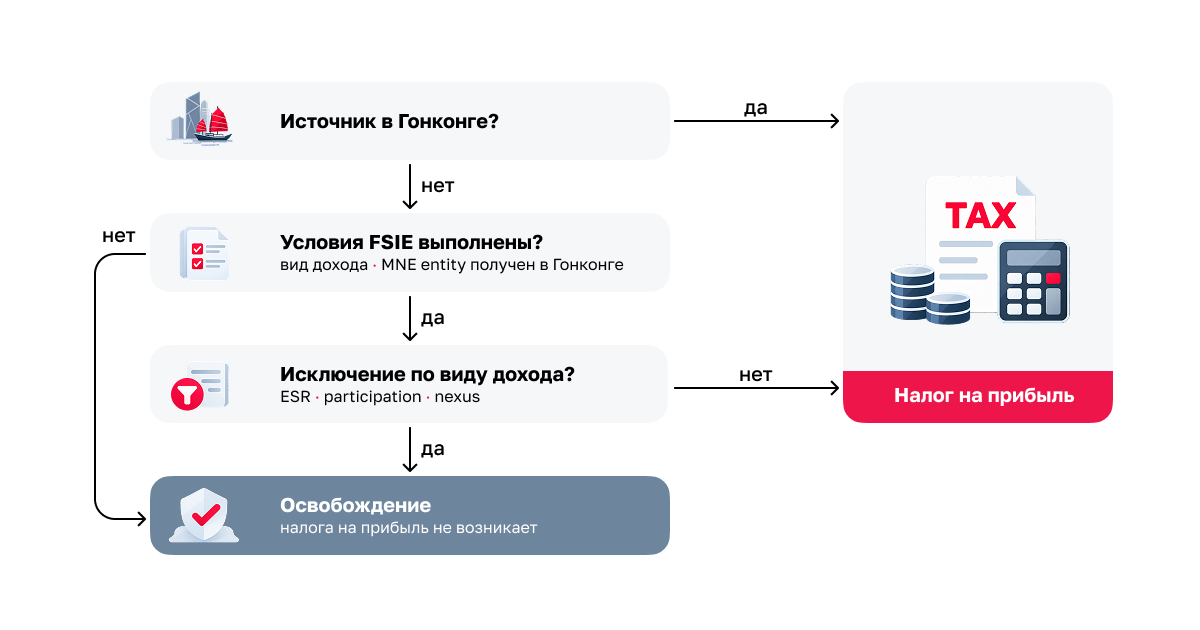
В соответствии с новым режимом, вышеперечисленные доходы будут облагаться налогом на прибыль в Гонконге, если выполняются два следующих условия:

А) доход получен в Гонконге международной структурой, осуществляющей торговую, профессиональную или предпринимательскую деятельность в Гонконге независимо от суммы дохода или размера её активов;

Б) получатель дохода не соблюдает требование об экономическом присутствии (применяется ко всем видам вышеуказанных доходов, кроме ИС) или об экономической связи между доходом и деятельностью (применимо к доходам от ИС и продажи ИС), или не соответствует требованию о существенном участии (применимо к доходам в виде дивидендов и доходам от продажи акций/долей).

При этом FSIE не отменяет территориальный принцип налогообложения Гонконга. Определение источника прибыли и проверка соблюдения требований FSIE являются самостоятельными вопросами, которые анализируются отдельно.
Кого могут касаться правила FSIE?

В первую очередь режим FSIE применяется к компаниям, являющимся участниками международной группы компаний (MNE group) и ведущим торговую, профессиональную или предпринимательскую деятельность в Гонконге.

Для применения правил необходимо последовательно определить:

  • входит ли получатель дохода в международную группу;
  • относится ли соответствующий доход к категориям, охватываемым FSIE;
  • имеет ли доход иностранный источник;
  • считается ли доход полученным в Гонконге;
  • может ли компания воспользоваться одним из предусмотренных законом исключений.

Есть ли налог? Алгоритм

Таким образом, анализ FSIE требует изучения не только самой гонконгской компании, но и всей структуры международной группы, характера получаемых доходов, движения денежных средств и фактических функций компаний.

Когда иностранный доход считается полученным в Гонконге?

Для целей FSIE значение имеет не только момент возникновения дохода, но и обстоятельства его получения.

В частности, иностранный доход может считаться полученным в Гонконге, если он:

  • переведён или перечислен в Гонконг;
  • используется для погашения обязательств, связанных с деятельностью, осуществляемой в Гонконге;
  • используется для приобретения определённого движимого имущества, которое затем ввозится в Гонконг.

Поэтому при структурировании международных денежных потоков необходимо анализировать не только источник дохода, но и дальнейшее использование полученных средств.

Какие исключения предусмотрены правилами FSIE?

Если иностранный доход подпадает под действие FSIE, это ещё не означает, что он автоматически будет облагаться налогом в Гонконге.

Законодательство предусматривает несколько основных механизмов, позволяющих при соблюдении соответствующих условий избежать налогообложения:

  • Economic Substance Requirement — требование о достаточном экономическом присутствии;
  • Participation Exemption — освобождение для дивидендов и отдельных доходов от участия в компаниях;
  • Nexus Approach — специальный подход для квалифицируемых доходов от интеллектуальной собственности.

Выбор применимого механизма зависит от характера дохода, структуры группы и конкретных обстоятельств деятельности:


Вид дохода Условия
Требования экономического присутствия Правила существенного участия Требования экономической связи между доходом и деятельностью
Проценты √    
Дивиденды √ √  
Доход от продажи акций / долей √ √
Доход от продажи ИС

√

Доход от продажи иных активов √
Доход от ИС √

Что такое Economic Substance Requirement?

Требование об экономическом присутствии (Economic Substance Requirement, ESR) предполагает, что компания, претендующая на соответствующее исключение из режима FSIE, должна иметь достаточную экономическую связь с Гонконгом.

Однако экономическое присутствие не сводится к формальному наличию зарегистрированного адреса, банковского счёта или номинального директора. Налоговые органы оценивают, осуществляются ли в Гонконге реальные функции, связанные с соответствующими активами и доходами компании.

Для обычных компаний, не являющихся чистыми холдинговыми структурами, существенное значение имеют:

  • наличие достаточного количества квалифицированных сотрудников;
  • наличие необходимых операционных расходов;
  • принятие стратегических решений в отношении соответствующих активов;
  • управление основными рисками, связанными с приобретением, владением и распоряжением активами.

При этом законодательство не устанавливает универсального минимального количества сотрудников или фиксированной суммы расходов. Достаточность экономического присутствия определяется с учётом конкретной деятельности компании и фактических обстоятельств в каждом конкретном случае.

Для холдинговых компаний (pure equity-holding entities), которые исключительно владеют долями участия в других компаниях и получают доход, связанный с таким владением, применяется более облегчённый подход.

Такая структура должна, в частности:

  • выполнять применимые корпоративные и регистрационные обязанности в Гонконге;
  • иметь достаточные человеческие ресурсы и помещения для осуществления соответствующих функций;
  • осуществлять функции по владению и управлению долями участия.

При этом даже наличие дополнительного вида деятельности или определённых активов может повлиять на возможность применения облегчённого режима. Поэтому статус pure equity-holding entity необходимо проверять исходя из фактической деятельности компании в соответствующем налоговом периоде.

В определённых случаях выполнение соответствующих экономических функций может быть передано третьей стороне или другой компании группы. Однако простой договор с провайдером сам по себе не гарантирует соблюдение ESR.

Для использования аутсорсинга необходимо, чтобы:

  • соответствующие функции фактически выполнялись в Гонконге;
  • компания сохраняла достаточный контроль и осуществляла мониторинг переданных функций;
  • у аутсорсингового провайдера имелись необходимые сотрудники, расходы и инфраструктура;
  • ресурсы не учитывались одновременно для необоснованного подтверждения экономического присутствия нескольких компаний.

Таким образом, аутсорсинг может быть эффективным инструментом построения экономического присутствия в Гонконге, но требует правильного оформления отношений и постоянного контроля за фактическим выполнением функций.

Что такое освобождение для дивидендов и доходов от участия в капитале (Participation Exemption)?

Participation Exemption представляет собой альтернативный механизм освобождения от налогообложения отдельных иностранных дивидендов и доходов от распоряжения долями участия.

Этот режим может быть особенно актуален для международных холдинговых структур, которые получают дивиденды от иностранных дочерних компаний или продают принадлежащие им доли участия.

Для применения освобождения необходимо выполнение установленных законом условий. В частности, одним из ключевых требований является наличие определённого уровня участия в компании, выплачивающей дивиденды или являющейся объектом продажи. В общем случае необходимо непрерывно владеть не менее чем 5% долей участия в соответствующей компании в течение не менее 12 месяцев непосредственно до момента возникновения соответствующего дохода или прибыли.

Кроме требований к размеру участия и сроку владения, для применения Participation Exemption необходимо учитывать дополнительные условия. В частности, может иметь значение, облагалась ли прибыль дочерней компании, из которой выплачиваются дивиденды, налогом в соответствующей иностранной юрисдикции по ставке не менее 15%.

Также налоговые органы могут оценивать структуру владения и цели её создания. Поэтому выполнение формальных требований к размеру участия и сроку владения само по себе не всегда гарантирует применение освобождения. Для оценки возможности применения Participation Exemption необходимо анализировать налоговый режим дочерней компании, налогообложение прибыли и дивидендов, а также общую структуру и коммерческую цель сделки.

Что такое концепция налоговой связи (Nexus Approach)?

Концепция налоговой связи (Nexus Approach) применяется к определённым доходам, связанным с интеллектуальной собственностью.

Основная идея этого подхода заключается в том, что право на налоговое освобождение должно быть связано с реальной деятельностью по созданию и развитию соответствующего объекта интеллектуальной собственности.

Необходимо установить связь между:

  • доходом, получаемым от соответствующего объекта IP;
  • расходами на его создание и развитие;
  • реальной исследовательской и разработческой деятельностью.

Чем выше доля квалифицируемых расходов на разработку соответствующего объекта интеллектуальной собственности, тем большая часть соответствующего дохода может пользоваться предусмотренным налоговым режимом.

Многие международные структуры исторически строились по модели, при которой права на интеллектуальную собственность передавались в отдельную холдинговую компанию, а фактическая разработка осуществлялась другими лицами или компаниями.

Современная концепция налоговой связи (Nexus Approach) ограничивает возможность получения налоговых преимуществ исключительно за счёт юридического размещения прав на IP.

Для целей FSIE необходимо анализировать:

  • кто фактически осуществляет R&D-деятельность;
  • где осуществляются исследования и разработка;
  • какие расходы признаются квалифицируемыми;
  • какие расходы не учитываются в соответствующей пропорции;
  • как связаны конкретные расходы и конкретный объект интеллектуальной собственности;
  • какая часть дохода может претендовать на освобождение.

Поэтому IP-структуры требуют особенно тщательного документирования расходов и функций компаний.

Почему необходимо проводить комплексный анализ FSIE?

На практике FSIE нельзя анализировать отдельно от общей международной структуры клиента.

Один и тот же вид дохода может иметь различный налоговый результат в зависимости от:

  • статуса компании как участника международной группы;
  • характера и источника дохода;
  • места его фактического получения;
  • структуры владения;
  • фактических функций гонконгской компании;
  • наличия сотрудников и расходов;
  • налогового режима дочерних компаний;
  • характера интеллектуальной собственности;
  • способа финансирования структуры;
  • целей и коммерческого содержания соответствующих операций.

Кроме того, правила FSIE необходимо рассматривать вместе с обычным территориальным принципом налогообложения Гонконга. Даже если компания не подпадает под определённое исключение FSIE, налоговый результат должен анализироваться с учётом всех применимых положений законодательства.

Что мы делаем в рамках услуги?

Специалисты NSV Consulting проводят комплексный анализ применимости FSIE к международной структуре клиента и разрабатывают рекомендации по снижению налоговых рисков с учётом характера бизнеса и действующих требований законодательства Гонконга.

В рамках проекта мы можем выполнить следующие работы.

1. Определить, подпадает ли компания под правила FSIE

Мы анализируем:

  • структуру международной группы;
  • статус гонконгской компании;
  • характер её деятельности;
  • виды получаемых доходов;
  • наличие признаков международной группы компаний (MNE group);
  • применимость FSIE к конкретным доходам.

По результатам анализа определяем, какие денежные потоки требуют отдельной проверки в рамках FSIE.

2. Провести классификацию иностранных доходов

Мы анализируем каждый существенный вид дохода и определяем, относится ли он к дивидендам, процентному доходу, доходам от отчуждения активов, доходам от интеллектуальной собственности, иным видам доходов, подпадающих под этот режим. Такая классификация является необходимым первым этапом для определения дальнейшего налогового режима.

3. Проанализировать момент и способ получения дохода в Гонконге

Мы изучаем движение денежных средств и порядок их использования, включая перечисление средств на счета, внутригрупповое финансирование, погашение обязательств, использование дохода для приобретения активов и другие аспекты. Это позволяет определить, возникает ли риск признания иностранного дохода полученным в Гонконге для целей FSIE.

4. Провести анализ Economic Substance Requirement

Мы оцениваем фактическое экономическое присутствие компании в Гонконге, включая функции директоров и менеджмента, место принятия стратегических решений, сотрудников и их квалификацию, офис и инфраструктуру, операционные расходы, управление активами, управление основными рисками. По результатам анализа определяем, соответствует ли существующая модель требованиям ESR и какие изменения могут потребоваться.

5. Разработать модель экономического присутствия в Гонконге

Если существующая структура не соответствует необходимому уровню экономического присутствия (substance), мы разрабатываем рекомендации по её корректировке.

В зависимости от бизнеса это может включать рекомендации относительно:

  • функций, которые должны осуществляться в Гонконге;
  • организационной структуры;
  • персонала;
  • порядка принятия решений;
  • корпоративного документооборота;
  • использования локальных провайдеров;
  • аутсорсинга отдельных функций.

При этом наша задача заключается не в создании формального substance («экономического присутствия на бумаге»), а в построении модели, соответствующей реальным функциям и коммерческой логике бизнеса.


6. Проанализировать возможность применения Participation Exemption

Для холдинговых структур мы анализируем:

  • размер участия в дочерних компаниях;
  • срок владения;
  • налоговый режим соответствующей иностранной компании;
  • налогообложение дивидендов и лежащей в их основе прибыли дочерней компании (underlying profits);
  • применимость условия о достаточном налогообложении прибыли дочерней компании (subject-to-tax condition);
  • антигибридные правила (anti-hybrid rules);
  • правило основной цели (main purpose rule).

По результатам определяем возможность применения освобождения и основные риски отказа в его применении.

7. Провести анализ налоговой связи (Nexus Approach) для IP-структур

Для компаний, получающих доход от интеллектуальной собственности, мы анализируем структуру владения IP, характер объектов интеллектуальной собственности, источники дохода, R&D-деятельность, квалифицируемые и неквалифицируемые расходы, использование аутсорсинга, внутригрупповые отношения. Это позволяет определить потенциально освобождаемую часть дохода и выявить риски, связанные с недостаточной связью между доходом от IP и фактической деятельностью по его созданию.

8. Провести анализ взаимодействия FSIE с другими налоговыми правилами

Мы рассматриваем FSIE не изолированно, а вместе с:

  • территориальным принципом налогообложения Гонконга;
  • правилами определения источника прибыли;
  • налоговыми соглашениями;
  • требованиями к налоговому резидентству;
  • правилами трансфертного ценообразования;
  • налоговыми последствиями в других юрисдикциях группы.

9. Подготовить налоговое заключение и рекомендации

По итогам работы мы можем подготовить письменное заключение, содержащее анализ, оценку рисков, рекомендации и предложения по изменению структуры или бизнес-процессов.

10. Сопроводить получение предварительного разъяснения Inland Revenue Department

В случаях, когда клиенту требуется повышенная степень налоговой определённости, мы можем оценить целесообразность обращения за предварительным разъяснением (Advance Ruling).

В рамках требований к достаточному экономическому присутствию (Economic Substance Requirement) Департамент внутренних доходов Гонконга предусматривает возможность получения предварительного разъяснения относительно соблюдения соответствующих требований. Оно может помочь снизить уровень неопределённости при применении FSIE и заранее подтвердить налоговую позицию компании.

Мы анализируем перспективы обращения, готовим необходимую позицию и документы и сопровождаем взаимодействие с Департаментом внутренних доходов Гонконга.

Мы анализируем всю цепочку налоговых последствий:

структуру → статус получателя дохода → вид дохода → источник дохода → момент и способ получения дохода в Гонконге → применимость FSIE → применимое исключение или освобождение → экономическое присутствие → документацию и фактические действия.

Такой подход позволяет определить налоговые риски до совершения операции и, при необходимости, скорректировать структуру или порядок ведения деятельности заранее.

Часто задаваемые вопросы по применению FSIE в Гонконге

Означает ли FSIE, что весь иностранный доход гонконгской компании теперь облагается налогом?

Нет, FSIE не означает автоматического налогообложения любого иностранного дохода.

Правила применяются к определённым категориям доходов и при определённых обстоятельствах. Кроме того, законодательство предусматривает несколько исключений, включая требование об экономическом присутствии (Economic Substance Requirement), освобождение от уплаты налога на доходы от участия в капитале (Participation Exemption) и концепцию налоговой связи (Nexus Approach).

Поэтому налоговый результат необходимо определять индивидуально для каждого вида дохода и конкретной структуры.

Отменил ли FSIE территориальный принцип налогообложения Гонконга?

Нет. Гонконг продолжает применять территориальный принцип налогообложения. Определение источника прибыли и анализ соблюдения требований FSIE являются разными вопросами.

Поэтому при налоговом анализе необходимо отдельно определить источник прибыли, а затем — при необходимости — проверить применимость специальных правил FSIE.

Какие доходы чаще всего требуют анализа в рамках FSIE?

Наиболее часто анализируются:

  • иностранные дивиденды;
  • проценты;
  • доходы от продажи долей участия и других активов;
  • лицензионные и иные доходы от интеллектуальной собственности.

Особенно актуален FSIE для международных холдинговых, инвестиционных, финансовых и IP-структур.

Нужно ли иметь офис и сотрудников в Гонконге для соблюдения требования к экономическому присутствию (Economic Substance Requirement)?

Не существует универсального требования о конкретном количестве сотрудников или определённой площади офиса. Достаточность экономического присутствия оценивается с учётом характера и масштаба деятельности компании.

Для некоторых чистых холдинговых структур применяется облегчённый подход, тогда как операционные и иные компании должны подтвердить наличие достаточных сотрудников и расходов для выполнения соответствующих экономических функций.

Можно ли выполнить требования к экономическому присутствию аутсорсинг?

В определённых случаях — да. Компания может передать выполнение отдельных или всех соответствующих функций третьему лицу или другой компании группы. Однако функции должны фактически выполняться в Гонконге, а сама компания должна осуществлять достаточный мониторинг и контроль за их выполнением.

Формальный договор без фактического контроля обычно не является достаточным основанием для подтверждения соответствия требованиям.

Достаточно ли сертификата налогового резидентства Гонконга для подтверждения экономического присутствия?

Нет. Сертификат налогового резидентства подтверждает налоговое резидентство для целей применения соглашений об избежании двойного налогообложения, но сам по себе не подтверждает соблюдение требований к экономическому присутствию для целей FSIE.

Это два самостоятельных налоговых вопроса, которые анализируются по разным критериям.

Что такое Participation Exemption простыми словами?

Participation Exemption — это механизм, который при соблюдении установленных условий может позволить освободить от налогообложения определённые иностранные дивиденды и доходы от продажи долей участия.

Для его применения необходимо проверить размер и срок владения участием, налоговый режим соответствующего дохода и соблюдение специальных антиуклонительных правил.

Достаточно ли владеть 5% дочерней компании, чтобы получить освобождение от уплаты налога на доходы от участия в капитале (Participation Exemption)?

Нет. Минимальное участие и срок владения являются важными условиями, но необходимо также учитывать антиуклонительные правила.

Поэтому для применения освобождения от уплаты налога на доходы от участия в капитале (Participation Exemption) необходимо анализировать не только размер доли, но и всю структуру выплаты и налогообложения соответствующего дохода.

Что такое Nexus Approach?

Nexus Approach — это подход к налогообложению доходов от интеллектуальной собственности, основанный на связи между налоговым преимуществом и реальной деятельностью по созданию соответствующего IP.

Чем больше компания или соответствующая структура фактически участвует в разработке интеллектуальной собственности и несёт квалифицируемые расходы, тем больше оснований для применения предусмотренного налогового освобождения к соответствующей части дохода.

Когда лучше проводить анализ FSIE?

Оптимально проводить анализ до получения существенного иностранного дохода в Гонконге и до изменения структуры группы.

Предварительный анализ позволяет определить возможные налоговые риски, выбрать подходящий механизм освобождения и заранее подготовить необходимую корпоративную и налоговую документацию.

Чем позже проводится анализ — после поступления дохода или завершения сделки — тем меньше возможностей для корректировки структуры и управления налоговыми рисками.

Актуальные новости и
аналитика в Telegram и MAX