Налогообложение в Гонконге

Эксперты NSV Consulting оказывают полный комплекс услуг по налогообложению в Гонконге — от первичной оценки налоговых последствий при создании бизнеса до долгосрочного налогового сопровождения компании. Мы поможем определить оптимальную налоговую модель, оценить возможность применения территориального принципа налогообложения, режима освобождения от налогообложения доходов из иностранных источников (Foreign-Sourced Income Exemption, FSIE) и действующих налоговых льгот, сопроводить взаимодействие с налоговыми органами (Inland Revenue Department), а также проанализировать вашу международную корпоративную структуру с учётом требований законодательства Гонконга и других юрисдикций, в которых ведётся бизнес.
Получить консультацию NSV Consulting Получить консультацию NSV Consulting

В последние годы мы наблюдаем рост интереса к использованию Гонконга для структурирования международного бизнеса. Благодаря территориальному принципу налогообложения, стабильной правовой системе, развитой финансовой инфраструктуре и высокой репутации финансового центра Гонконг остаётся привлекательной юрисдикцией для предпринимателей и инвесторов, а в последнее время всё чаще рассматривается как альтернатива юрисдикциям Персидского залива.


При этом налоговые правила стали более сложными. Введение режима освобождения от налогообложения доходов из иностранных источников (FSIE) с 2023 года изменило подход к налогообложению отдельных видов иностранных доходов. Для применения освобождений необходимо учитывать требования к экономическому присутствию, структуре владения, источнику дохода и иные аспекты.


Специалисты NSV Consulting помогают заранее оценивать налоговые риски при выходе на международные рынки.

Налоговая система Гонконга

Основные преимущества налоговой системы Гонконга

  • территориальный принцип налогообложения;
  • двухуровневая ставка корпоративного налога на прибыль, одна из самых низких среди развитых экономик: 8,25% на первые 2 млн гонк. долларов (HKD) прибыли и 16,5% на сумму превышения;
  • отсутствие НДС (VAT/GST);
  • отсутствие налога у источника выплаты по большинству видов доходов;
  • развитая сеть соглашений об избежании двойного налогообложения;

Именно поэтому Гонконг остаётся одним из ведущих мировых финансовых центров и популярной юрисдикцией для международного бизнеса.

Гонконг предлагает конкурентоспособный налоговый режим, основанный на территориальном принципе налогообложения. Для компаний применяются сравнительно низкие ставки налога на прибыль — 8,25% и 16,5%, при этом доходы, признаваемые полученными из источников за пределами Гонконга, могут быть освобождены от налогообложения. Дополнительными преимуществами юрисдикции являются отсутствие НДС, правил КИК, налога на прирост капитала, налога у источника при выплате дивидендов и процентов, а также свободное движение капитала без валютного контроля.

В зависимости от характера деятельности могут применяться следующие налоги:

  • корпоративный налог (Profits Tax) — двухуровневая система ставок;
  • налог на доходы физических лиц (Salaries Tax) — прогрессивная шкала;
  • налог на доходы от недвижимости (Property Tax) — 15% от чистой оценочной стоимости недвижимого имущества;
  • гербовый сбор (Stamp Duty) — при продаже акций гонконгских компаний, недвижимости, при сдаче недвижимости в аренду;
  • иные платежи и сборы.

Для целей внутреннего налогового законодательства Гонконга статус налогового резидентства компании, как правило, не влияет на обязанность по уплате налога на прибыль. Компания признаётся налоговым резидентом Гонконга, если она: (i) учреждена или создана в Гонконге либо (ii) при условии учреждения или создания за пределами Гонконга — фактически управляется или контролируется в Гонконге. Налоговое резидентство имеет значение при применении соглашений об избежании двойного налогообложения, которые могут предусматривать освобождение доходов от налогообложения или применение льготных налоговых ставок.

Главная особенность налоговой системы Гонконга — территориальный принцип налогообложения, который позволяет при должном структурировании достигать ставки 0% по корпоративному налогу.

Этот принцип означает, что налогом облагается прибыль, которая возникает или считается полученной в Гонконге. Если доход получен за пределами Гонконга, он освобожден от налогообложения в Гонконге, а в юрисдикции источника выплаты налоговая нагрузка определяется согласно законодательству этой юрисдикции с учётом действующих положений соглашений об избежании двойного налогообложения.

В Гонконге отсутствует специальное «офшорное» законодательство и нет классического разделения на оншорные/офшорные компании, в силу чего компании, получающие доходы от зарубежных источников и освобождённые в связи с этим от уплаты корпоративного налога в Гонконге, невозможно отличить от любых других гонконгских компаний (которые уплачивают налог в полной мере).

Компания в Гонконге вправе заявить об освобождении прибыли, полученной за пределами Гонконга (Offshore Profits Claim). Для правильной оценки налоговых обязательств гонконгской компании, претендующей на освобождение её зарубежной прибыли от корпоративного налога, необходимо проанализировать:

  • где находятся клиенты;
  • где заключаются договоры;
  • где находятся поставщики и иные контрагенты гонконгской компании;
  • где принимаются коммерческие решения;
  • где фактически оказываются услуги;
  • где осуществляется поставка товаров и ввозятся ли они на территорию Гонконга;
  • есть ли у компании недвижимость и сотрудники в Гонконге;
  • через какие счета компания ведёт деятельность, есть ли у неё банковские счета в Гонконге и зачисляется ли на них выручка;
  • каким образом организовано управление компанией, а также имеются ли у неё реальный офис, склад, иные помещения или веб-хостинг в Гонконге.

Компания в Гонконге, у которой есть и местные, и зарубежные источники доходов, может вести раздельный учёт, чтобы отделить деятельность в Гонконге от деятельности за его пределами, соответственно:

  • доходы из-за границы, не признанные полученными в Гонконге, освобождаются от корпоративного налога в Гонконге (в рамках Offshore Profits Claim);
  • доходы, признанные полученными в Гонконге, будут облагаться по ставке 8,25%, если прибыль ниже 2 млн гонк. долларов (HKD), и 16,5% для прибыли свыше этой суммы.

При необходимости налоговые органы могут запросить подтверждающие документы, включая договоры, счета-фактуры, банковские выписки и деловую переписку. Именно поэтому перед регистрацией компании рекомендуется провести налоговое структурирование бизнеса.

При оценке возможности освобождения от налогообложения прибыли, полученной за пределами Гонконга (Offshore Profits Claim), налоговые органы и суды анализируют не один формальный признак, а совокупность фактических обстоятельств и прежде всего действия, непосредственно создающие прибыль. Наличие банковского счёта в Гонконге или формального зарегистрированного адреса само по себе не обязательно означает, что прибыль имеет гонконгский источник. Анализируется широкий набор признаков и фактов, не существует исчерпывающего списка, для каждого вида дохода актуализируется свой набор критериев, важна практика интерпретации установленной в законе нормы.

К примеру, для торговых компаний особенно важны фактические обстоятельства закупки товаров, поиска клиентов, переговоров, обработки заказов, организации поставки, финансирования и совершения ключевых коммерческих действий. Поэтому налоговую позицию желательно формировать на основании реального бизнес-процесса и заранее собирать подтверждающую документацию.

Специалисты NSV Consulting помогают подготовить доказательственную базу и сопровождают клиентов при взаимодействии с налоговыми органами.

Налогообложение юридических лиц в Гонконге

Корпоративный налог в Гонконге называется Profits Tax. В Гонконге применяется двухуровневая система ставок Profits Tax для корпораций:

Налогооблагаемая прибыль Ставка
Первые 2 000 000 HKD 8,25%
Сумма свыше 2 000 000 HKD 16,5%

Льготная ставка применяется к первой части налогооблагаемой прибыли при соблюдении установленных законодательством условий. В частности, для связанных компаний действуют специальные правила, ограничивающие возможность одновременного применения двухуровневых ставок несколькими компаниями одной группы.

Важно понимать, что налог рассчитывается не с оборота компании, а именно с прибыли после учёта разрешённых расходов.

Налоговые льготы для компаний в Гонконге

Налоговая система Гонконга сочетает сравнительно низкие ставки, прозрачные правила и благоприятные условия для международного бизнеса. Однако эффективное использование этих преимуществ требует правильного структурирования деятельности, своевременного ведения бухгалтерского учёта и соблюдения требований налогового законодательства.

По сравнению со многими другими юрисдикциями налоговая система Гонконга остаётся одной из самых простых.

В Гонконге отсутствуют, в частности:

  • налог на добавленную стоимость (VAT / GST) и общий налог с продаж;
  • отдельный налог на дивиденды, выплачиваемые акционерам гонконгской компанией;
  • налог у источника (Withholding Tax) на большинство обычных выплат нерезидентам, хотя для отдельных платежей могут действовать специальные правила;
  • налог на наследство;
  • общий налог на прирост капитала, однако налоговый режим конкретного дохода зависит от его характера и обстоятельств получения.

Это делает Гонконг особенно привлекательным для международной торговли, IT-компаний, холдинговых структур и экспортно ориентированного бизнеса.

Глобальный минимальный налог (Pillar II)

Для крупных международных групп необходимо отдельно учитывать правила глобального минимального налога, разработанные Организацией экономического сотрудничества и развития (ОЭСР) в рамках инициативы Pillar II. Они ориентированы прежде всего на международные группы с консолидированной выручкой от 750 млн евро и предусматривают механизм доведения эффективной налоговой ставки до минимального уровня 15% в предусмотренных законом случаях.

Поэтому низкая номинальная ставка налога в Гонконге сама по себе не означает, что крупная международная группа сможет сохранить такую же эффективную налоговую нагрузку на уровне всей группы.


Для таких структур необходимо анализировать применимость доначисления налога на уровне материнской компании (Income Inclusion Rule), дополнительный налог (Domestic Minimum Top-Up Tax) и иных правил Pillar II, а также связанные с этим обязанности по уведомлению и отчётности.

Специалисты NSV Consulting помогают международным группам определить применимость правил Pillar II,  оценить последствия глобального минимального налога и выстроить модель соблюдения требований, связанных с расчётом, уведомлением и отчётностью.

Режим освобождения от налогообложения доходов из иностранных источников (Foreign Source Income Exemption, FSIE)

С 2023 года в Гонконге введён в действие новый режим, определяющий, какие пассивные доходы считаются полученными на территории Гонконга, и освобождающий от налогообложения доходы, полученные от иностранных источников, только при определённых условиях.

Как действует режим FSIE:

  1. Режим FSIE распространяется только на участников международных групп компаний (МГК).
  2. Режим FSIE применяется в отношении следующих видов доходов:
  • процентов с капитала/вкладов;
  • дивидендов;
  • прибыли от продажи активов;
  • дохода от интеллектуальной собственности (ИС).

В соответствии с новым режимом, вышеперечисленные доходы будут облагаться налогом на прибыль в Гонконге, если выполняются два следующих условия:

А) доход получен в Гонконге международной структурой, осуществляющей торговую, профессиональную или предпринимательскую деятельность в Гонконге независимо от суммы дохода или размера её активов;

Б) получатель дохода не соблюдает требование об экономическом присутствии (применяется ко всем видам вышеуказанных доходов, кроме ИС) или не соблюдает требование об экономической связи между доходом и деятельностью (применимо к доходам от ИС и продажи ИС), или не соответствует требованию о существенном участии (применимо к доходам в виде дивидендов и доходам от продажи акций/долей):

Вид дохода Условия
Требования экономического присутствия Правила существенного участия Требования экономической связи между доходом и деятельностью
Проценты √    
Дивиденды √ √  
Доход от продажи акций / долей √ √
Доход от продажи ИС

√

Доход от продажи иных активов √
Доход от ИС √

Указанные выше доходы от иностранных источников могут рассматриваться как полученные в Гонконге, если, например:

  • доход перечисляется в Гонконг; или
  • доход используется для погашения долга, возникшего в связи с торговой, профессиональной или предпринимательской деятельностью, осуществляемой в Гонконге; или
  • доход используется для покупки движимого имущества, которое впоследствии ввозится в Гонконг.

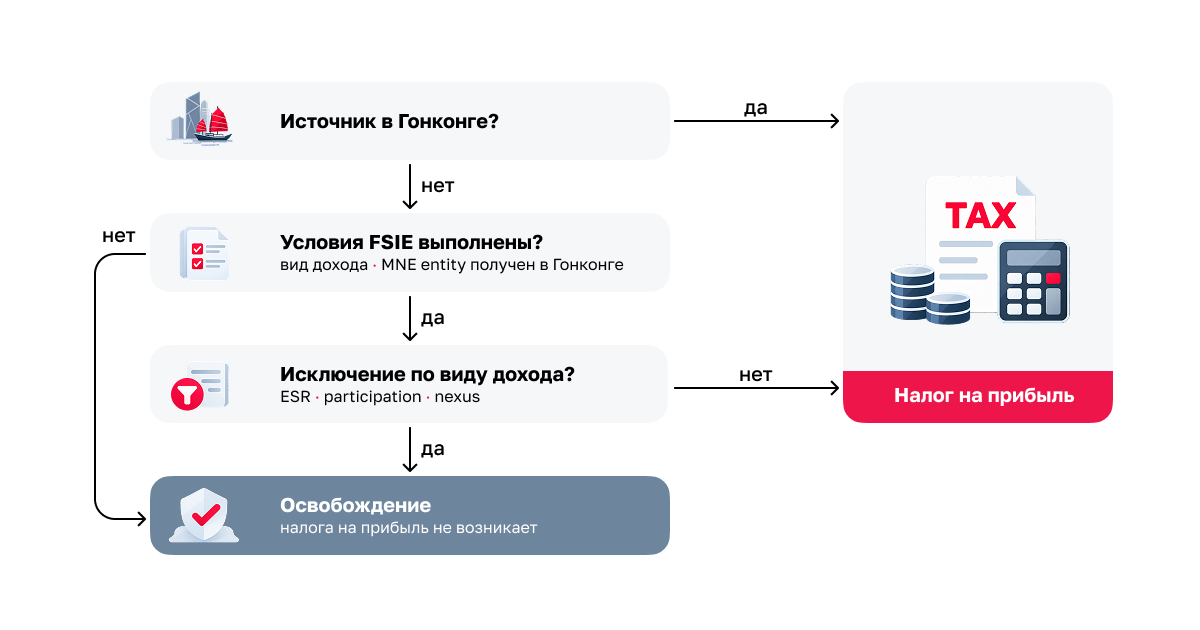
Для применения режима FSIE недостаточно только определить, что доход имеет иностранный источник. Как правило, необходимо последовательно проверить четыре вопроса: относится ли доход к установленным FSIE категориям дохода, получен ли он из-за пределов Гонконга, считается ли он полученным в Гонконге и является ли получатель участником международной группы (MNE).

Если на все эти вопросы получен ответ «да», только после этого анализируется возможность применения соответствующего освобождения из указанных в таблице выше, применительно к каждому соответствующему виду дохода отдельно.

Таким образом, для возникновения вопроса о налогообложении, например, дивидендов, полученных гонконгской компанией, которая не заявила об освобождении от налогообложения прибыли, полученной за пределами Гонконга (Offshore Profits Claim), в Гонконге должны соблюдаться все следующие условия:

  1. Эта компания является членом МГК.
  2. Доход в виде дивидендов получен в Гонконге.
  3. Эта компания не соблюдает правила об экономическом присутствии или существенном участии.

Пример:

Холдинговая компания зарегистрирована в Гонконге.

При этом:

  • у неё есть несколько дочерних компаний за рубежом;
  • она получает только дивиденды от своих дочерних компаний;
  • дивиденды зачисляются на зарубежный счёт гонконгской компании за пределами Гонконга;
  • данные средства не используются гонконгской компанией каким-либо образом в Гонконге;
  • данные средства далее выплачиваются в качестве дивидендов акционеру гонконгской компании на счёт за пределами Гонконга.

Возникает вопрос: должна ли компания платить налог в Гонконге?

Ответ: поскольку дивиденды, полученные из-за рубежа, хранились за пределами Гонконга и использовались для выплаты дивидендов на зарубежный банковский счёт акционера без перевода в Гонконг, дивиденды не будут считаться полученными в Гонконге в соответствии с режимом FSIE. То есть данный доход гонконгской компании освобождается от налогообложения в Гонконге.

В сложных или значимых сделках может быть целесообразно получить предварительное разъяснение (Advance Ruling) Департамента внутренних доходов Гонконга (Inland Revenue Department, IRD) по применению конкретных положений налогового законодательства к планируемой структуре или операции.

Налогообложение физических лиц в Гонконге

Для целей внутреннего законодательства понятие налогового резидентства не является определяющим фактором при расчёте налоговых обязательств физических лиц. Вместе с тем статус налогового резидента может иметь значение при применении соглашений об избежании двойного налогообложения, заключённых Гонконгом с другими государствами и определяется следующим образом:

1) лицо провело в Гонконге более 180 дней в году оценки;

2) лицо провело в Гонконге в сумме более 300 дней в течение 2-х лет подряд.

Налоговая система Гонконга основана на территориальном принципе налогообложения. Для физических лиц это означает, что налогообложению подлежат не все мировые доходы, а только доходы, возникающие в Гонконге или связанные с осуществлением трудовой деятельности на его территории.

Гонконг не облагает налогом дивиденды и процентные доходы, полученные физическими лицами от иностранных компаний.

Какие доходы облагаются налогом

К налогооблагаемым доходам, как правило, относятся:

  • доходы от работы по найму, полученные в Гонконге (заработная плата, премии, бонусы, отпускные выплаты, отдельные компенсации и льготы, предоставляемые работодателем и т.д.);
  • доходы от работы в офисе, расположенном в Гонконге;
  • доходы в виде пенсии, полученной в Гонконге.

Если работа выполняется полностью или частично за пределами Гонконга, налоговый режим определяется с учётом конкретных обстоятельств и действующих правил.

Какие доходы обычно не облагаются налогом

В большинстве случаев не подлежат налогообложению:

  • дивиденды;
  • проценты по банковским депозитам;
  • прирост капитала (capital gains);
  • доходы от продажи ценных бумаг и иных активов, если такая деятельность не носит признаков предпринимательской;
  • наследство и дарение (в настоящее время отдельный налог отсутствует).

Кроме того, иностранные доходы физических лиц, не связанные с работой в Гонконге, как правило, не облагаются налогом в силу территориального принципа налогообложения.

В отношении физических лиц в Гонконге применяются различные виды налогов в зависимости от характера дохода:

  • прибыль от предпринимательской или торговой деятельности может облагаться корпоративным налогом (Profits Tax);
  • доход от работы по найму может облагаться налогом на заработную плату (Salaries Tax);
  • доход от сдачи недвижимости в аренду может облагаться налогом на имущество (Property Tax).

Конкретный налоговый режим определяется характером дохода и обстоятельствами его получения.

Ставки налога на заработную плату

Физическое лицо может уплачивать налог на заработную плату (Salaries Tax) по прогрессивной шкале либо по стандартной ставке.

При применении прогрессивной шкалы ставки налога на заработную плату применяются к net chargeable income — то есть к доходу после учёта допустимых вычетов и персональных льгот.

В настоящее время применяются следующие ставки:

  • первые 50 000 HKD — 2%;
  • следующие 50 000 HKD — 6%;
  • следующие 50 000 HKD — 10%;
  • следующие 50 000 HKD — 14%;
  • оставшаяся сумма — 17%.

Стандартная ставка

В налоговых периодах 2025/2026 стандартная ставка установлена в размере 15% для доходов до 5 млн HKD и 16% на доход свыше этого лимита.

При применении прогрессивных ставок разрешены вычеты и персональные льготы. При использовании стандартных ставок разрешены вычеты, но не персональные льготы.

Как правило, итоговое налоговое обязательство определяется исходя из меньшей суммы налога, рассчитанной по прогрессивным ставкам и по применимой стандартной ставке.

Как используют компании в Гонконге на практике

Торговая компания в Гонконге

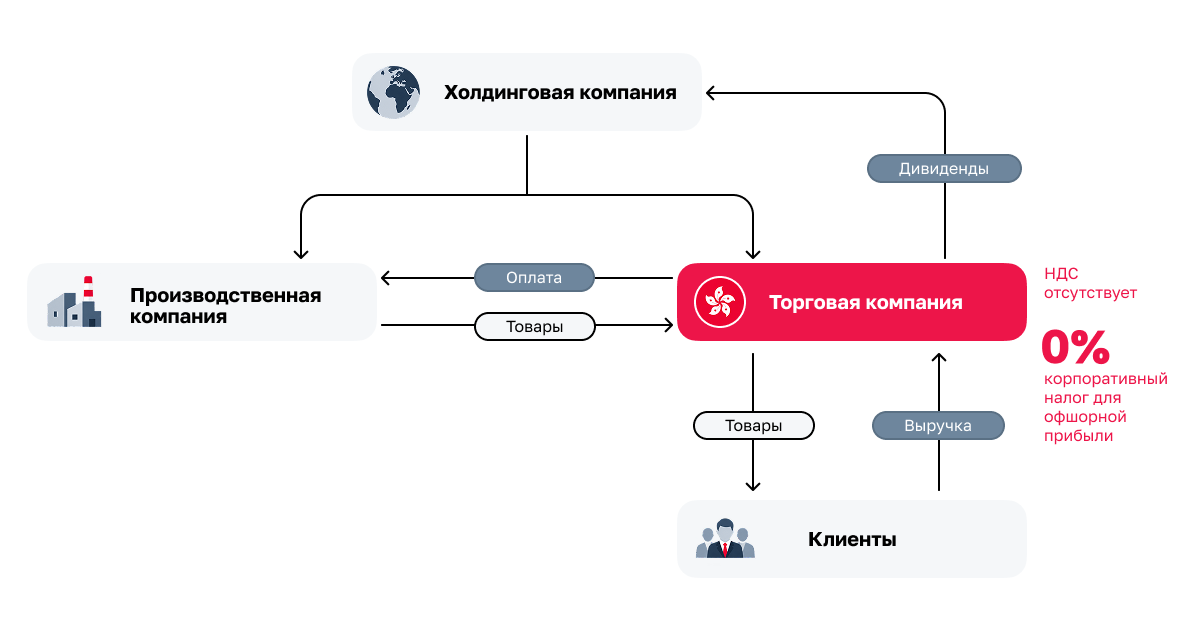
В международной торговой структуре гонконгская компания может выступать в качестве торгового центра группы: приобретать товары у производственной компании, реализовывать их иностранным клиентам и аккумулировать торговую прибыль. При соблюдении требований законодательства Гонконга и подтверждении иностранного источника прибыли такая прибыль может не облагаться корпоративным налогом (Profits Tax) в Гонконге. Дополнительными преимуществами структуры являются отсутствие НДС и отсутствие налога у источника при выплате дивидендов из Гонконга.

Холдинговая компания в Гонконге

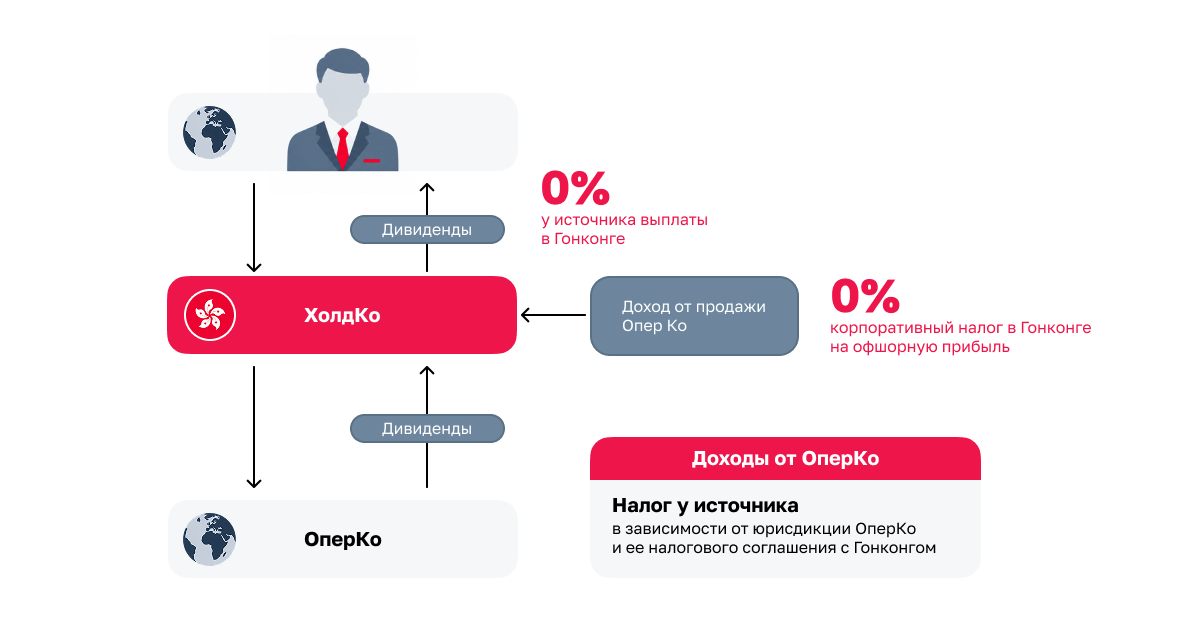
Гонконгская компания может эффективно использоваться в качестве холдингового центра международной группы. ХолдКо может владеть долями участия в иностранных операционных компаниях, получать от них дивиденды и доходы от реализации инвестиций. При соблюдении требований законодательства Гонконга соответствующий доход иностранного источника, включая прибыль от распоряжения иностранными активами, может не облагаться корпоративным налогом в Гонконге. Дополнительным преимуществом является отсутствие налога у источника при выплате дивидендов из гонконгской компании.

Вместе с тем налоговую эффективность такой структуры необходимо оценивать комплексно: учитывать налоги у источника в стране операционной компании, возможность применения СИДН, условия применения налоговых освобождений в Гонконге, а также налоговые последствия дальнейшего получения дохода владельцем или компаниями группы в других юрисдикциях.

Компания, владеющая интеллектуальной собственностью в Гонконге

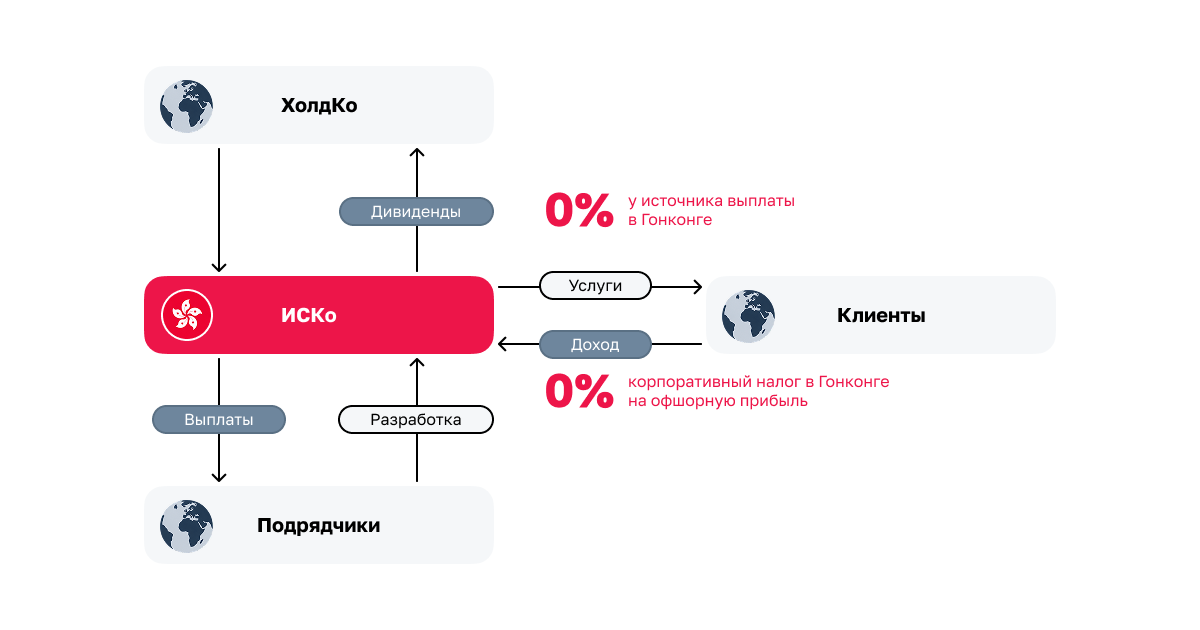
Гонконгская компания может использоваться в качестве центра управления и коммерциализации интеллектуальной собственности. Она может организовывать разработку через иностранных подрядчиков, получать доход от иностранных клиентов и аккумулировать прибыль от использования IP. При соблюдении требований законодательства соответствующая зарубежная прибыль может облагаться корпоративным налогом в Гонконге по ставке 0%. Дополнительным преимуществом является отсутствие налога у источника в Гонконге при выплате дивидендов из гонконгской компании.

Гонконгская компания в международной структуре: СИДН и налоговые риски

Использование гонконгской компании в международной структуре также может позволить применять льготы, предусмотренные соглашениями об избежании двойного налогообложения (СИДН), заключенными Гонконгом с другими государствами. В зависимости от конкретного соглашения и характера дохода это может включать применение пониженных ставок налога у источника выплаты в отношении дивидендов, процентов, роялти и других видов доходов.

При этом необходимо учитывать, что налоговая эффективность компании в Гонконге и возможность применения международных налоговых соглашений — это разные вопросы. Компания может получать прибыль из иностранных источников и претендовать на её освобождение от корпоративного налога в Гонконге в соответствии с применимыми правилами, одновременно используя статус налогового резидента Гонконга для целей применения СИДН.

Однако такая структура требует правильного построения и документирования. При рассмотрении вопроса о выдаче сертификата налогового резидентства (Certificate of Resident Status)  Департамент внутренних доходов Гонконга может анализировать фактические обстоятельства деятельности компании, включая место управления, порядок принятия ключевых решений, характер деятельности и иные обстоятельства, подтверждающие связь компании с Гонконгом.

Особое внимание следует уделять тому, где фактически работают сотрудники и принимаются ключевые управленческие и коммерческие решения. Если гонконгская компания формально зарегистрирована в Гонконге, но фактически управляется собственником или менеджерами из другой страны, могут возникнуть дополнительные налоговые риски. В частности, компанию могут признать налоговым резидентом этой страны с налогообложением её общемировой прибыли либо установить наличие постоянного представительства и облагать налогом относящуюся к нему часть прибыли. Также возможны иные налоговые обязательства. Поэтому тот факт, что гонконгская компания не ведёт бизнес в Гонконге и, соответственно, не платит налоги в Гонконге, имеет свою обратную негативную сторону, связанную с рисками в тех странах, где бизнес фактически ведётся.

Также важно понимать, что получение сертификата налогового резидентства не гарантирует автоматического применения льгот по СИДН. Налоговый агент или налоговый орган страны источника дохода может дополнительно проверить, является ли гонконгская компания фактическим получателем дохода, имеет ли использование компании достаточную деловую цель и соблюдаются ли иные требования конкретного налогового соглашения и антиуклонительных норм.

Поэтому эффективное использование СИДН с Гонконгом требует комплексного анализа всей структуры: где возникает доход, где осуществляется управление компанией, может ли она подтвердить налоговое резидентство Гонконга и выполняет ли она требования для применения льгот в стране источника дохода.

Налоговый результат в Гонконге нельзя оценивать изолированно от всей международной структуры. Даже если прибыль гонконгской компании может облагаться по ставке 0%, это не означает нулевой налоговой нагрузки для группы в целом. Необходимо учитывать налогообложение дохода в стране источника, налоги у источника выплаты, последствия дальнейшего распределения дохода из Гонконга, налогообложение получателей в других юрисдикциях, правила КИК,  риски изменения налогового резидентства, а также правила Pillar II для международных групп, подпадающих под глобальный минимальный налог.

Специалисты NSV Consulting помогают провести такой анализ, оценить возможность применения конкретного СИДН, выявить налоговые риски и разработать структуру, которая учитывает одновременно требования Гонконга и иностранных юрисдикций.

Преимущества NSV Consulting

Признание и высокая репутация в профессиональном сообществе

Мы входим в федеральный рейтинг лучших юридических фирм «Право-300» (2025 г.).


Лучшие юридические практики по версии рейтинга ИД «Коммерсантъ» в 2026 г.


Специалисты NSV Consulting в числе лучших юристов в 2025 г. по версии рейтинга «Российской газеты».

Наши эксперты по налоговой практике провели за последний год больше 500 консультаций и успешно реализовали 47 проектов в различных юрисдикциях.

Опыт и компетенция специалистов подтверждены рейтингами «Право-300», ИД «Коммерсантъ», Российской газеты, WEALTH Navigator Legal, Эксперт РА.

Оказание услуг под ключ с проработкой индивидуального решения и профессиональной оценкой рисков

Мы можем взять на себя все задачи по заполнению форм, подготовке финансовой отчетности и других документов, подаче их в налоговые органы.

Эксперты NSV Consulting по налоговой практике

Анастасия Васильева
Руководитель налоговой практики, к.ю.н.
Специализация

Осуществляет комплексное сопровождение международных проектов, консультирование частных клиентов и бизнеса.

Признание

Входит в список лидеров Федерального рейтинга «Право-300» в номинации «Налоговое консультирование», индивидуального рейтинга юристов «Российской газеты» в группе «Налоги».

Связаться с экспертом Связаться с экспертом
Герман Ковешников
Юрист налоговой практики
Специализация

Осуществляет сопровождение проектов по контролируемым иностранным компаниям, структурированию зарубежных активов и разработке бизнес-структур с оптимальной налоговой нагрузкой, в том числе с использованием иностранных юрисдикций (Кипр, ОАЭ, Гонконг и иные).

Связаться с экспертом Связаться с экспертом

Часто задаваемые вопросы

Нужно ли платить налог на прибыль в Гонконге, если компания работает только с иностранными клиентами?

Не всегда. Гонконг применяет территориальный принцип налогообложения, поэтому ключевое значение имеет не место регистрации компании, а источник возникновения прибыли.

Если компания сможет подтвердить, что прибыль была получена из источников за пределами Гонконга, такая прибыль может быть освобождена от налогообложения в Гонконге. При этом налоговые органы оценивают фактические обстоятельства деятельности: место заключения договоров, выполнения услуг, ведения переговоров, принятия коммерческих решений и другие факторы.

Есть ли в Гонконге НДС?

Нет. В Гонконге отсутствует налог на добавленную стоимость (VAT/GST).

Может ли гонконгская компания, которая не уплачивает корпоративный налог в Гонконге, получить сертификат налогового резидентства Гонконга?

Да, может. Компания, зарегистрированная в Гонконге и получающая исключительно прибыль из иностранных источников, может оставаться резидентом Гонконга для целей СИДН и получить сертификат налогового резидентства.

Есть ли в Гонконге налог у источника на дивиденды и проценты?

В Гонконге не удерживается налог у источника (Withholding Tax) при выплате дивидендов и процентов, независимо от того, выплачиваются они резидентам или нерезидентам. Следует учитывать, что отсутствие налога у источника в Гонконге не освобождает получателя дохода от возможных налоговых обязательств в государстве его налогового резидентства: при трансграничных выплатах необходимо анализировать требования законодательства соответствующей юрисдикции и положения применимых соглашений об избежании двойного налогообложения.

Можно ли открыть компанию в Гонконге и платить 0% налогов?

Регистрация компании в Гонконге сама по себе не означает автоматическое освобождение от налогов.

Возможность применения 0% налога связана с подтверждением того, что прибыль имеет иностранный источник (Offshore Profits). Компания должна иметь документальное обоснование своей налоговой позиции и быть готовой подтвердить характер и географию своей деятельности перед налоговыми органами.

Чем отличается офшорная гонконгская компания от обычной компании?

В Гонконге не существует отдельного юридического статуса «офшорная компания». Любая компания, зарегистрированная в Гонконге, является гонконгской компанией и обязана соблюдать общие корпоративные требования.

Разница заключается в налоговом подходе к определению источника прибыли. Если доход компании признаётся полученным из-за пределов Гонконга, компания может заявить об освобождении такого дохода от налогообложения (Offshore Profits Claim) при соблюдении требований законодательства.

Это не означает отсутствие иных обязанностей: компания по-прежнему должна готовить финансовую отчётность, проходить аудит и подавать необходимые документы в налоговые органы.

Нужно ли иметь офис и сотрудников в Гонконге для получения налоговых преимуществ?

Наличие офиса и сотрудников в Гонконге не является универсальным обязательным условием для всех компаний. Однако при оценке налоговой позиции большое значение имеют фактические обстоятельства деятельности и уровень экономического присутствия компании.

Для применения международных налоговых преимуществ, подтверждения налогового резидентства и снижения рисков налоговых споров важно иметь обоснованную структуру бизнеса, прозрачные процессы управления и достаточное документальное подтверждение операций.

В зависимости от модели бизнеса могут потребоваться различные элементы присутствия: управление из Гонконга, локальные функции, сотрудники, договорная структура или иные признаки реальной деловой деятельности.

Актуальные новости и
аналитика в Telegram и MAX